ข้อยกเว้นประกันสุขภาพ AIA 16 ข้อ จาก 21 ข้อ ต่างกันอย่างไร
health insurance 16 exclusions · คู่มือข้อมูลจาก AIA Product
สรุปสาระสำคัญของ health insurance 16 exclusions
บทความนี้สรุปเรื่อง health insurance 16 exclusions ให้กระชับ อ่านง่าย และใช้ประกอบการวางแผนได้จริง เนื้อหาครอบคลุม ประเด็นสำคัญ เงื่อนไข เอกสาร และขั้นตอน ที่ควรตรวจสอบ ก่อนตัดสินใจ โดยยึดข้อมูลจากเอกสารทางการและบริบทของผู้สนใจเป็นหลัก
หากกำลังเปรียบเทียบ ทางเลือกเกี่ยวกับ health insurance 16 exclusions ให้เริ่มจากเป้าหมาย ความคุ้มครอง งบประมาณ และช่วงเวลาที่ต้องการ แล้วตรวจสอบรายละเอียดกับตัวแทน AIA ผู้ได้รับอนุญาต เนื้อหานี้เป็นแนวทางเบื้องต้น ไม่ใช่การรับรองสิทธิ์หรือการอนุมัติสินไหม
- ตรวจสอบ health insurance 16 exclusions ให้ตรงกับชื่อแบบประกันหรือเงื่อนไขในเอกสารจริง
- อ่านผลประโยชน์ ข้อยกเว้น ระยะรอคอย และกำหนดเวลาการแจ้งเหตุ
- เก็บเอกสารและคำตอบจากผู้ให้คำแนะนำไว้เพื่อใช้อ้างอิง
อ่านข้อมูลเพิ่มเติมได้ที่ AIA Product และ เว็บไซต์ AIA ประเทศไทย
รายละเอียดและแนวทางพิจารณา health insurance 16 exclusions
การอ่านข้อมูล health insurance 16 exclusions ควรเริ่มจากการทำความเข้าใจ วัตถุประสงค์ ของความคุ้มครอง ขอบเขต ผลประโยชน์ เงื่อนไข ระยะเวลา และเอกสาร ที่ต้องใช้ ข้อมูล ในหน้านี้ ช่วยจัดลำดับ ประเด็น สำคัญ ให้ตรวจสอบ ได้ง่าย และช่วย ให้ผู้สนใจ เปรียบเทียบ ทางเลือก ได้อย่าง เป็นระบบ โดยไม่สรุป แทนเอกสาร กรมธรรม์ ฉบับจริง
ก่อนตัดสินใจ ควรตรวจสอบ อายุ รับประกัน จำนวนเงิน เอาประกัน ระยะเวลา ชำระเบี้ย ข้อยกเว้น ระยะรอคอย และข้อกำหนด การแถลง สุขภาพ หากมีรายละเอียด health insurance 16 exclusions ที่แตกต่าง กันตามแบบประกัน หรือเพศ อายุ และอาชีพ ให้ใช้ใบเสนอราคา และเอกสาร ผลประโยชน์ ล่าสุด เป็นข้อมูล หลัก
ขั้นตอน ที่แนะนำ คือ กำหนด เป้าหมาย ความคุ้มครอง ประเมิน งบประมาณ ตรวจสอบ ความเสี่ยง อ่านตาราง ผลประโยชน์ ทบทวน ข้อยกเว้น และสอบถาม ตัวแทน ที่ได้รับอนุญาต การบันทึก คำถาม และคำตอบ ไว้เป็นลายลักษณ์อักษร จะช่วย ลดความคลาดเคลื่อน และช่วย ให้การพิจารณา สิทธิ์ ในอนาคต มีหลักฐาน ครบถ้วน
สำหรับ การเคลมหรือ การใช้สิทธิ์ ควรแจ้งเหตุ ตามช่องทาง ที่บริษัท กำหนด เก็บใบรับรอง แพทย์ ใบเสร็จ รายงาน การรักษา และเอกสาร ยืนยัน ตัวตน ให้ครบ ตรวจสอบ กำหนดเวลา ส่งเอกสาร และขอเลขที่ รับเรื่องทุกครั้ง หากไม่เข้าใจ เงื่อนไข health insurance 16 exclusions ให้ขอคำอธิบาย จากผู้เชี่ยวชาญ ก่อนส่งเอกสาร สำคัญ
เนื้อหา นี้เป็นข้อมูล เชิงความรู้ เพื่อช่วย วางแผน เบื้องต้น ไม่ใช่คำแนะนำ เฉพาะบุคคล และไม่เปลี่ยนแปลง เงื่อนไข ในกรมธรรม์ ผู้สนใจ ควรอ่าน เอกสาร เสนอขาย ตาราง ผลประโยชน์ และข้อกำหนด ฉบับเต็ม ก่อนทำรายการทุกครั้ง
เพื่อ ให้การเปรียบเทียบ health insurance 16 exclusions มีความชัดเจน ควรจดรายการ ความต้องการ ของครอบครัว แยกเป็น ความคุ้มครอง ที่จำเป็น ความคุ้มครอง ที่อยากได้ งบประมาณ รายเดือน และเหตุการณ์ ที่ต้องการ เตรียมพร้อม การมองข้อมูล เป็นหมวดหมู่ ช่วยให้ตัดสินใจ โดยใช้ข้อเท็จจริง ไม่ใช้เพียงคำโฆษณา หรือความรู้สึก
เมื่อได้รับใบเสนอราคา ให้ตรวจสอบ ชื่อแบบประกัน จำนวนเงิน เอาประกัน เบี้ยประกัน วันเริ่มคุ้มครอง ผู้ชำระเบี้ย และผู้รับประโยชน์ ให้ตรงกัน หากมีคำศัพท์ เฉพาะหรือ ตารางผลประโยชน์ ที่อ่านยาก ให้ขอคำอธิบาย เป็นภาษา ที่เข้าใจง่าย และขอสำเนา เอกสาร กลับมาเก็บไว้ก่อนลงนาม
หลังทำรายการแล้ว ควรทบทวนข้อมูล ทุกปี โดยเฉพาะเมื่อมีการเปลี่ยนงาน รายได้ สมาชิก ครอบครัว ภาระหนี้ หรือแผนการรักษา การทบทวน health insurance 16 exclusions อย่างสม่ำเสมอ ช่วยให้ความคุ้มครอง สอดคล้อง กับชีวิตจริง และทำให้ครอบครัว รู้ช่องทาง ติดต่อ เมื่อจำเป็นต้องใช้สิทธิ์
การวางแผน ที่ดีควรพิจารณา ความเสี่ยง ระยะสั้น และระยะยาว แยกเงินสำรอง ฉุกเฉิน ออกจากเงิน สำหรับเบี้ยประกัน ตรวจสอบ สภาพคล่อง และทบทวน ภาระทางการเงิน เพื่อไม่ให้การชำระเบี้ย กลายเป็นภาระ ในอนาคต
ผู้สนใจ ควรเปรียบเทียบ ผลประโยชน์ ที่มีลักษณะ เดียวกัน เช่น วงเงิน ค่าห้อง ค่าใช้จ่าย การผ่าตัด เงินชดเชย รายวัน และผลประโยชน์ เมื่อเกิดเหตุสำคัญ การเปรียบเทียบ แบบตาราง ช่วยให้เห็น ความแตกต่าง ได้ชัดเจน
หากเป็นเรื่อง สุขภาพ ให้เตรียม ประวัติการรักษา ยาที่ใช้ โรคประจำตัว และผลตรวจ ที่เกี่ยวข้อง การให้ข้อมูล ครบถ้วน ตั้งแต่ต้น ช่วยลด ความเข้าใจผิด และช่วยให้บริษัท พิจารณา ความคุ้มครอง ได้ตรงตามข้อเท็จจริง
หากเป็นเรื่อง ประกันชีวิต ให้ทบทวน ผู้รับประโยชน์ จำนวนเงิน ที่ต้องการ ส่งต่อ และความจำเป็น ของครอบครัว ในแต่ละช่วงวัย ควรแจ้ง การเปลี่ยนแปลง สำคัญ ให้บริษัท ทราบ ตามขั้นตอน ที่กำหนด
หากเป็นเรื่อง การเคลม ให้บันทึก วันเวลา สถานที่ เหตุการณ์ ชื่อผู้ติดต่อ และเลขที่ รับเรื่องไว้ทุกครั้ง ติดตาม สถานะตามกำหนด และส่งเอกสาร เพิ่มเติมภายใน ระยะเวลา เพื่อให้กระบวนการ พิจารณา ดำเนินต่อได้
ข้อมูล จากแหล่งภายนอก ใช้เพื่อประกอบ ความเข้าใจ เท่านั้น ควรตรวจสอบ วันที่เผยแพร่ แหล่งที่มา และความสอดคล้อง กับเอกสาร ของบริษัท การเปลี่ยนแปลง ผลิตภัณฑ์ หรือกฎหมาย อาจทำให้ รายละเอียด แตกต่างกัน
การขอคำปรึกษา จากตัวแทน ควรแจ้ง วัตถุประสงค์ งบประมาณ และข้อกังวล อย่างตรงไปตรงมา ขอให้สรุป ข้อเสนอ เป็นลายลักษณ์อักษร และตรวจสอบ ข้อมูล ก่อนยืนยัน การสมัคร หรือการใช้สิทธิ์ทุกครั้ง
คำถามที่พบบ่อยเกี่ยวกับ health insurance 16 exclusions
ควรเริ่มตรวจสอบ health insurance 16 exclusions จากจุดใด?
เริ่มจากเป้าหมาย ความคุ้มครอง งบประมาณ อายุ รับประกัน และผลประโยชน์ หลัก จากนั้นอ่านข้อยกเว้น และเงื่อนไข การใช้สิทธิ์ ให้ครบ
เอกสารใดควรเตรียมไว้?
เตรียมเอกสาร ยืนยันตัวตน ใบสมัคร ใบรับรองแพทย์ ใบเสร็จ และหลักฐาน ที่เกี่ยวข้อง ตามที่บริษัท หรือแบบประกัน กำหนด
ต้องการคำอธิบายเพิ่มเติมทำอย่างไร?
ติดต่อ ตัวแทน AIA ที่มีใบอนุญาต หรือศึกษาข้อมูลจาก เว็บไซต์ AIA ประเทศไทย แล้วเก็บคำถามไว้ประกอบการตัดสินใจ
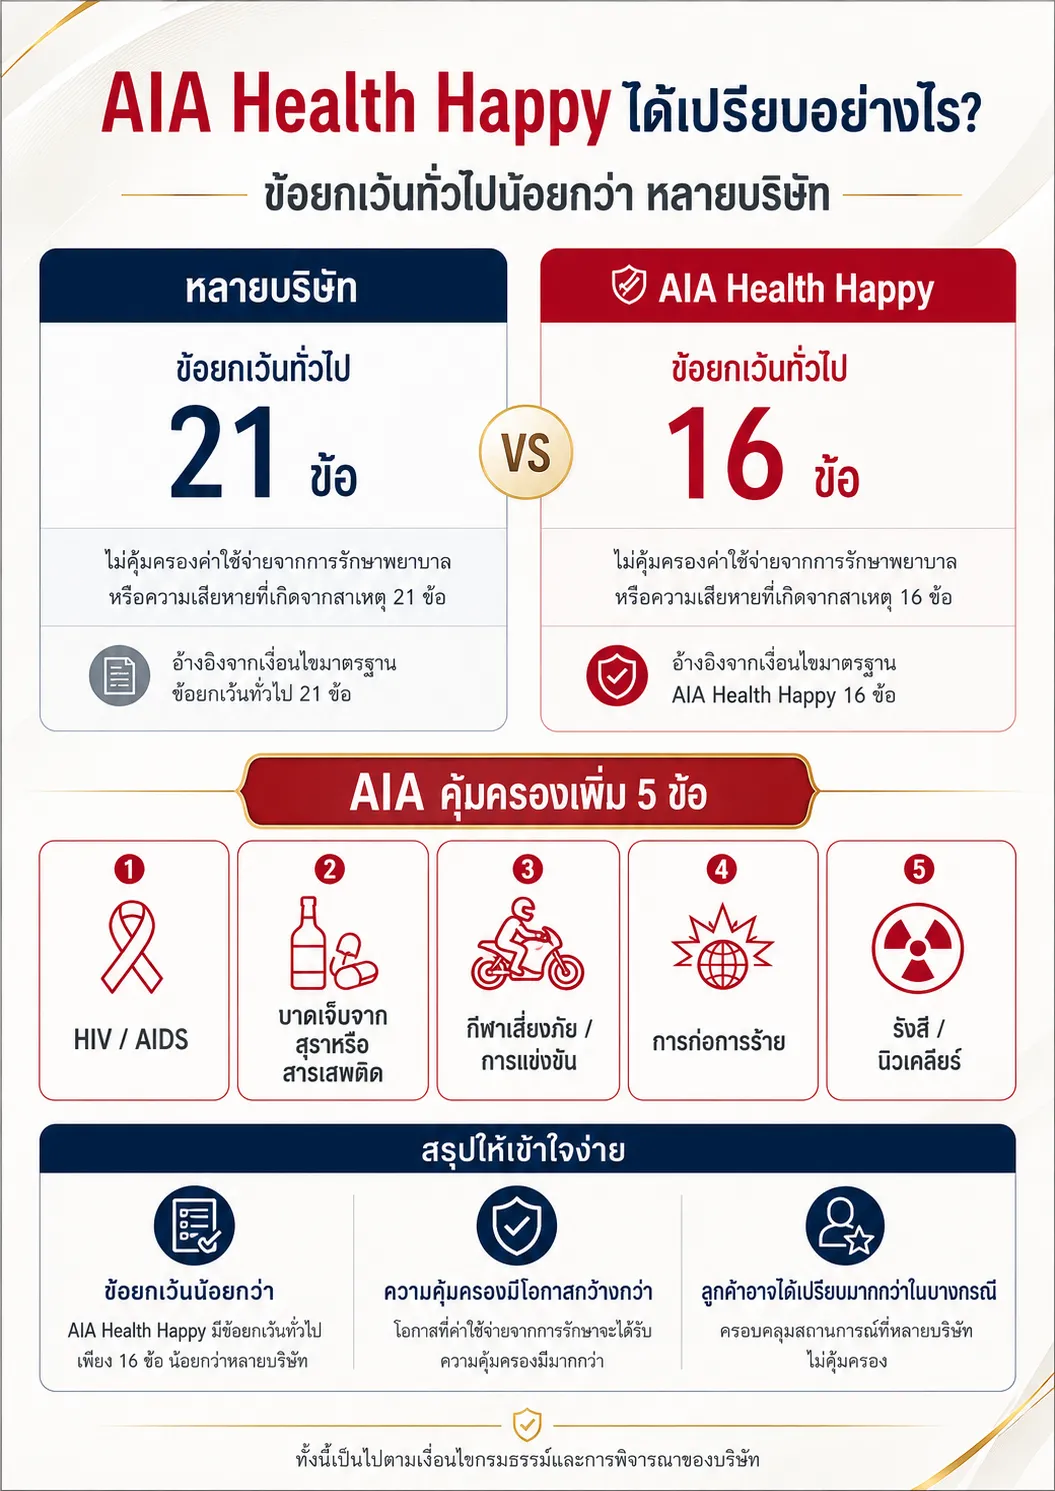
ข้อยกเว้นประกันสุขภาพ AIA 16 ข้อ ในบทความนี้ หมายถึงข้อยกเว้นทั่วไปของแผน AIA Health Happy ตามเอกสารที่นำมาเปรียบเทียบกับแนวทางข้อยกเว้นทั่วไป 21 ข้อ เพื่อให้เข้าใจง่ายว่า ทำไมจำนวนข้อยกเว้นที่น้อยกว่า อาจทำให้ลูกค้าได้เปรียบมากกว่าในบางกรณี
อย่างไรก็ตาม บทความนี้เป็นการสรุปเพื่อให้เข้าใจง่ายจากมุมมองของตัวแทน ไม่ใช่เอกสารทางการของบริษัท และไม่ควรสรุปเหมารวมว่าประกันสุขภาพ AIA ทุกแบบใช้ข้อยกเว้นเหมือนกันทั้งหมด รายละเอียดที่สมบูรณ์ต้องยึดตามกรมธรรม์ของแต่ละแบบประกันเป็นหลัก
สรุปสั้น ๆ: AIA Health Happy มีข้อยกเว้นทั่วไป 16 ข้อ ต่างจาก 21 ข้ออย่างไร
โดยทั่วไป ข้อยกเว้นประกันสุขภาพตามแนวทางที่พบได้ในตลาดอาจมีได้ถึง 21 ข้อ และหลายบริษัทอาจใช้ข้อยกเว้นเต็มตามรายการดังกล่าว แต่จากเอกสารของ AIA Health Happy ระบุข้อยกเว้นทั่วไปไว้ 16 ข้อ จึงมี 5 กลุ่มที่ไม่ได้ถูกนำมาเป็นข้อยกเว้นทั่วไปในแผนนี้
พูดให้ง่ายขึ้นคือ ข้อยกเว้นน้อยกว่า ไม่ได้แปลว่าเคลมได้ทุกกรณี แต่หมายความว่า มีบางสถานการณ์ที่ไม่ได้ถูกตัดออกตั้งแต่ข้อยกเว้นทั่วไป จึงอาจมีโอกาสได้รับความคุ้มครองกว้างกว่า เมื่อเป็นไปตามเงื่อนไขกรมธรรม์และการพิจารณาสินไหมของบริษัท
| ประเด็นเปรียบเทียบ | แนวทางข้อยกเว้นทั่วไป 21 ข้อ | AIA Health Happy |
|---|---|---|
| จำนวนข้อยกเว้นทั่วไป | 21 ข้อ | 16 ข้อ |
| ความแตกต่าง | มีข้อยกเว้นทั่วไปมากกว่า | มีข้อยกเว้นทั่วไปน้อยกว่า 5 ข้อ |
| ผลที่ลูกค้าควรเข้าใจ | บางกรณีอาจถูกจัดเป็นข้อยกเว้นทั่วไป | บางกรณีไม่ได้ถูกจัดเป็นข้อยกเว้นทั่วไปในเอกสารนี้ |
| ข้อควรระวัง | ต้องดูรายละเอียดของแต่ละบริษัท | ต้องดูเงื่อนไขกรมธรรม์ AIA Health Happy ฉบับจริง |
ข้อยกเว้นประกันสุขภาพคืออะไร ทำไมต้องดูให้ละเอียด
ข้อยกเว้นประกันสุขภาพ คือรายการหรือสถานการณ์ที่บริษัทประกันจะไม่ให้ความคุ้มครอง แม้ผู้เอาประกันภัยจะมีสัญญาประกันสุขภาพอยู่ก็ตาม เช่น เหตุบางประเภท โรคบางกลุ่ม หรือสถานการณ์ที่กรมธรรม์ระบุว่าไม่อยู่ในความคุ้มครอง
ดังนั้น เวลาจะเปรียบเทียบประกันสุขภาพ ไม่ควรดูเฉพาะเบี้ยประกัน วงเงินค่ารักษา หรือค่าห้องเท่านั้น แต่ควรดูข้อยกเว้นด้วย เพราะข้อยกเว้นมีผลโดยตรงต่อการพิจารณาสินไหมในวันที่ต้องใช้สิทธิ์จริง
5 กลุ่มที่ AIA Health Happy ไม่ได้นำมาเป็นข้อยกเว้นทั่วไป
จากการเปรียบเทียบระหว่างรายการข้อยกเว้นทั่วไป 21 ข้อ กับข้อยกเว้นทั่วไปของ AIA Health Happy 16 ข้อ พบว่ามี 5 กลุ่มที่ไม่ได้ถูกระบุเป็นข้อยกเว้นทั่วไปในเอกสารของ AIA Health Happy ดังนี้
| ลำดับ | กลุ่มที่ต่างกัน | อธิบายแบบเข้าใจง่าย |
|---|---|---|
| 1 | โรคเอดส์ หรือการติดเชื้อ HIV | ไม่ได้ถูกระบุเป็นข้อยกเว้นทั่วไปในรายการ 16 ข้อของ AIA Health Happy |
| 2 | การบาดเจ็บขณะอยู่ภายใต้ฤทธิ์สุรา หรือสารเสพติด | เป็นกลุ่มที่พบในข้อยกเว้นทั่วไป 21 ข้อ แต่ไม่ได้ถูกระบุในข้อยกเว้นทั่วไป 16 ข้อของเอกสารนี้ |
| 3 | การบาดเจ็บจากการแข่งขันหรือกีฬาเสี่ยงภัย | เช่น การแข่งรถ แข่งเรือ แข่งม้า แข่งสกี หรือกิจกรรมเสี่ยงภัยบางประเภท |
| 4 | การก่อการร้าย | รวมถึงเหตุการณ์ความรุนแรงที่เกี่ยวข้องกับการเมือง ศาสนา ลัทธิ หรืออุดมการณ์ ตามถ้อยคำในข้อยกเว้นทั่วไป |
| 5 | การแผ่รังสี กัมมันตภาพรังสี หรือพลังงานนิวเคลียร์ | เป็นอีกกลุ่มที่ไม่ได้ถูกระบุเป็นข้อยกเว้นทั่วไปในรายการ 16 ข้อของ AIA Health Happy |
ข้อยกเว้นน้อยกว่า ลูกค้าได้ประโยชน์อย่างไร
ข้อยกเว้นที่น้อยกว่า ช่วยให้ลูกค้าเห็นภาพว่าแผนประกันสุขภาพนั้นมีขอบเขตที่ไม่ถูกตัดออกจากความคุ้มครองน้อยลง เมื่อเทียบกับแผนที่ใช้ข้อยกเว้นทั่วไปมากกว่า
- ช่วยให้ลูกค้าเปรียบเทียบความคุ้มครองได้ลึกกว่าการดูแค่เบี้ยประกัน
- ช่วยให้เข้าใจว่าบางสถานการณ์อาจไม่ได้ถูกตัดออกด้วยข้อยกเว้นทั่วไป
- ช่วยลดความเข้าใจผิดว่าแผนประกันสุขภาพทุกบริษัทมีข้อยกเว้นเหมือนกันทั้งหมด
- ช่วยให้ตัดสินใจได้รอบคอบขึ้นก่อนเลือกแผนประกันสุขภาพ
แต่ต้องย้ำว่า การที่ไม่ได้อยู่ในข้อยกเว้นทั่วไป ไม่ได้แปลว่าจะเคลมได้โดยอัตโนมัติทุกกรณี เพราะยังต้องพิจารณาตามเงื่อนไขความคุ้มครอง ระยะเวลารอคอย ประวัติสุขภาพ การแถลงสุขภาพ และหลักเกณฑ์การพิจารณาสินไหมของบริษัท
สำหรับลูกค้าที่ต้องการความคุ้มครองสูงสุดแบบเหมาจ่าย สามารถดูข้อมูลเพิ่มเติมของ AIA Health Happy หรือแผนเหมาจ่ายเริ่มต้นอย่าง AIA Health Saver เพื่อเปรียบเทียบความเหมาะสมกับงบประมาณ
สรุป: เลือกประกันสุขภาพ อย่าดูแค่เบี้ยและวงเงิน
จุดสำคัญของการเปรียบเทียบครั้งนี้คือ AIA Health Happy มีข้อยกเว้นทั่วไป 16 ข้อ เมื่อเทียบกับแนวทางข้อยกเว้นทั่วไป 21 ข้อ จึงมี 5 กลุ่มที่ไม่ได้ถูกระบุเป็นข้อยกเว้นทั่วไปในเอกสารนี้
สำหรับลูกค้า การรู้เรื่องข้อยกเว้นช่วยให้เลือกประกันสุขภาพได้รอบคอบขึ้น เพราะแผนที่เบี้ยถูกกว่า หรือวงเงินสูงกว่า อาจไม่ได้แปลว่าตอบโจทย์กว่าเสมอไป หากเงื่อนไขและข้อยกเว้นแตกต่างกัน
หากต้องการเปรียบเทียบแผนประกันสุขภาพ AIA Health Happy หรืออยากให้ช่วยอ่านเงื่อนไขสำคัญแบบเข้าใจง่าย สามารถปรึกษา ธีทัต AIA เพื่อช่วยอธิบายรายละเอียดก่อนตัดสินใจได้ โดยควรใช้ข้อมูลจากกรมธรรม์และเอกสารประกอบการขายฉบับจริงร่วมด้วยเสมอ
คำถามที่พบบ่อยเกี่ยวกับข้อยกเว้นประกันสุขภาพ AIA 16 ข้อ
AIA Health Happy มีข้อยกเว้นทั่วไป 16 ข้อจริงไหม
จากเอกสารที่นำมาเปรียบเทียบ AIA Health Happy ระบุข้อยกเว้นทั่วไปไว้ 16 ข้อ แต่รายละเอียดที่สมบูรณ์ควรตรวจสอบจากกรมธรรม์และเอกสารประกอบการขายฉบับจริงอีกครั้ง
ประกันสุขภาพ AIA ทุกแบบใช้ข้อยกเว้น 16 ข้อเหมือนกันไหม
ไม่ควรสรุปแบบนั้น เพราะประกันสุขภาพแต่ละแบบอาจมีเงื่อนไข ผลประโยชน์ และข้อยกเว้นเฉพาะของตัวเอง บทความนี้อธิบายจากข้อมูลของ AIA Health Happy เป็นหลัก
ข้อยกเว้นน้อยกว่าหมายถึงเคลมได้แน่นอนหรือไม่
ไม่ใช่ การเคลมยังต้องเป็นไปตามเงื่อนไขความคุ้มครอง ระยะเวลารอคอย ประวัติสุขภาพ การแถลงสุขภาพ และหลักเกณฑ์การพิจารณาสินไหมของบริษัท
คำเตือน: ผู้ซื้อควรทำความเข้าใจรายละเอียดความคุ้มครอง เงื่อนไข ข้อยกเว้น และความเสี่ยงก่อนตัดสินใจทำประกันภัย การพิจารณารับประกันภัยเป็นไปตามหลักเกณฑ์ของบริษัท รายละเอียดที่สมบูรณ์ให้ยึดตามกรมธรรม์ประกันภัย