Critical Illness Insurance Guide
ประกันโรคร้ายแรง AIA
ประกันโรคร้ายแรง AIA คือความคุ้มครองที่ช่วยแบ่งเบาภาระค่าใช้จ่ายเมื่อเจ็บป่วยด้วยโรคร้ายแรง เช่น มะเร็ง โรคหัวใจ โรคหลอดเลือดสมอง โดยแต่ละแบบมีจุดเด่นต่างกัน ทั้งแบบรับเงินก้อน แบบเคลมได้หลายครั้ง แบบเบี้ยคงที่ และแบบวางแผนระยะยาว
เปรียบเทียบครบ
รวมแบบประกันที่ควรรู้จัก
เข้าใจง่าย
อธิบายจุดต่างด้วยภาษาที่อ่านง่าย
ตรวจสอบข้อมูล
อ้างอิงเอกสารล่าสุดก่อนเผยแพร่
หมายเหตุ: รายละเอียดความคุ้มครอง ข้อยกเว้น และเงื่อนไข ให้ยึดตามเอกสารเสนอขายและกรมธรรม์ที่บริษัทออกให้
CRITICAL ILLNESS INSURANCE
ประกันโรคร้ายแรง AIA คืออะไร
ประกันโรคร้ายแรง AIA เป็นความคุ้มครองที่ช่วยแบ่งเบาภาระทางการเงิน เมื่อผู้เอาประกันได้รับการวินิจฉัยว่าเจ็บป่วยด้วยโรคร้ายแรงตามเงื่อนไขกรมธรรม์ โดยแต่ละแบบประกันมีจุดเด่นต่างกัน ทั้งแบบรับเงินก้อน เคลมได้หลายครั้ง เบี้ยคงที่ หรือวางแผนคุ้มครองระยะยาว
คุ้มครองเมื่อพบโรคร้ายแรง
เมื่อเจ็บป่วยด้วยโรคร้ายแรงตามที่ระบุในกรมธรรม์ เช่น มะเร็ง โรคหัวใจ หรือโรคหลอดเลือดสมอง ผู้เอาประกันอาจได้รับผลประโยชน์ตามเงื่อนไขของแบบประกัน
ช่วยวางแผนค่าใช้จ่าย
เงินจากประกันโรคร้ายแรงสามารถช่วยรองรับค่าใช้จ่ายระหว่างรักษา ค่าดูแลครอบครัว รายได้ที่อาจหายไป หรือค่าใช้จ่ายอื่นที่ประกันสุขภาพอาจไม่ได้ครอบคลุมทั้งหมด
ต่างจากประกันสุขภาพ
ประกันสุขภาพเน้นช่วยจ่ายค่ารักษาพยาบาล ส่วนประกันโรคร้ายแรงเน้นผลประโยชน์เมื่อเข้าเงื่อนไขโรคร้ายแรง จึงสามารถใช้วางแผนเสริมกันได้
สรุป: แผนโรคร้ายแรงไม่ได้มาแทนประกันสุขภาพ แต่ช่วยเติมเงินก้อนและความยืดหยุ่นทางการเงิน เมื่อเกิดโรคร้ายแรงที่อาจกระทบทั้งค่ารักษา รายได้ และค่าใช้จ่ายของครอบครัว
CHOOSE YOUR PROTECTION STYLE
ประกันโรคร้ายแรง AIA เลือกได้กี่แนวทาง
เริ่มต้นทำความเข้าใจจากรูปแบบการรับผลประโยชน์ เพื่อเลือกความคุ้มครองให้ตรงกับเป้าหมายของคุณ
รับเงินก้อนเมื่อตรวจพบโรคร้ายแรง
เหมาะกับผู้ที่ต้องการประกันโรคร้ายแรง AIA แบบรับเงินก้อน
คุ้มครองหลายครั้งและดูแลต่อเนื่อง
เหมาะกับผู้ที่กังวลโรคซ้ำ หรือต้องการแผนประกันโรคร้ายแรง AIA ที่เคลมได้หลายครั้ง
วางแผนความคุ้มครองระยะยาว
เหมาะกับผู้ที่ต้องการเบี้ยคงที่ วางแผนระยะยาว และคุ้มครองถึงอายุสูง
Compare Plans
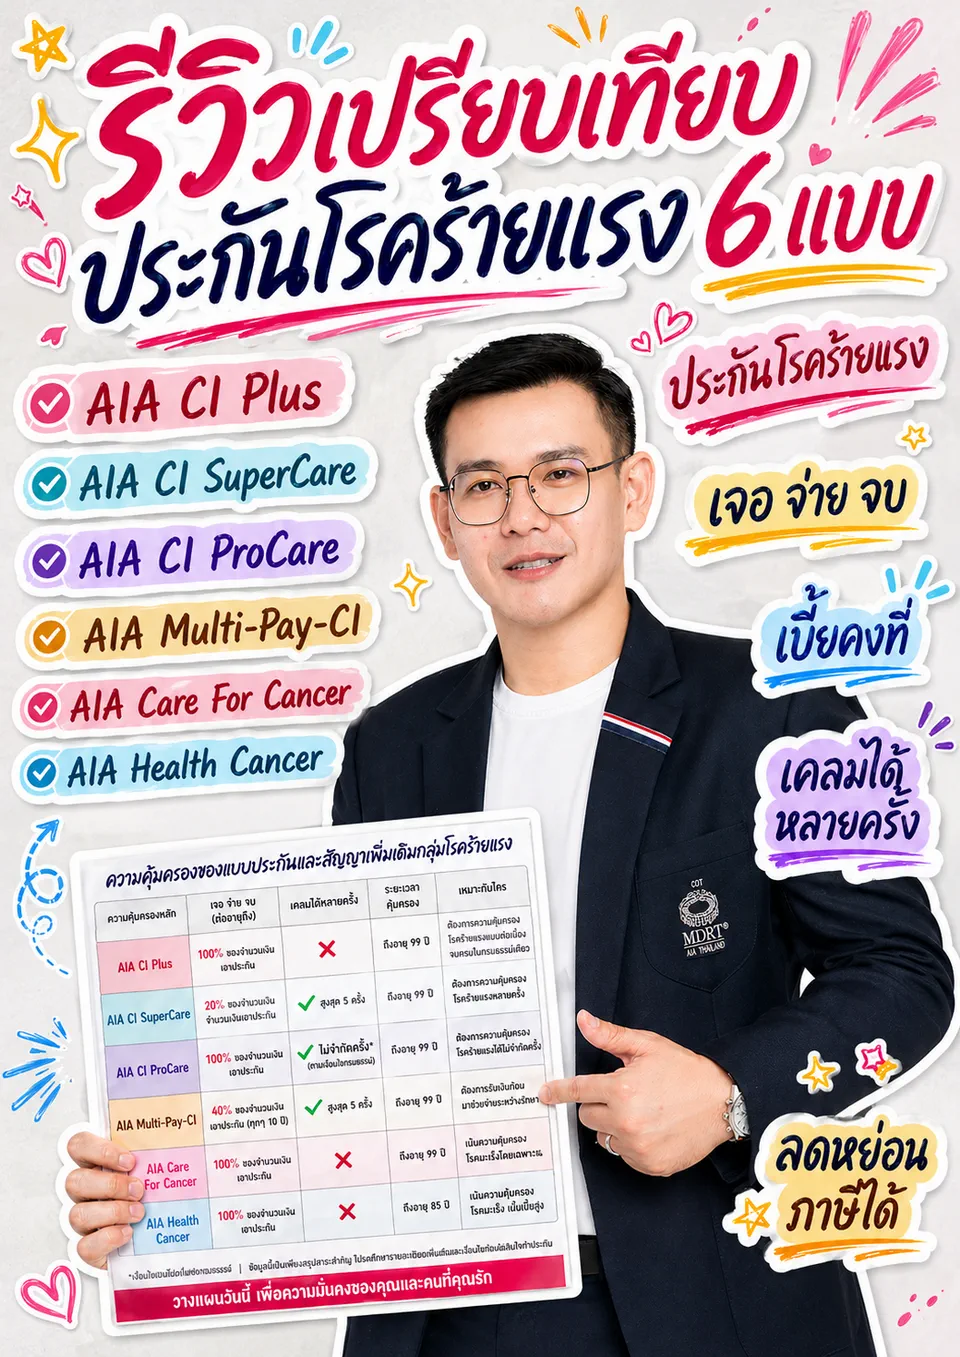
เปรียบเทียบแผนประกันโรคร้ายแรง AIA
เลือกตัวกรองและทดลองเลือกเพศ อายุ และทุนประกัน เพื่อดูเบี้ยโดยประมาณของแต่ละแผน
| หัวข้อเปรียบเทียบ |
ประกันสุขภาพโรคร้ายแรง AIA Health CI Hero คุ้มครอง 62 โรคร้าย เหมาจ่ายสูงสุด 12 ล้าน |
เบี้ยคงที่
AIA CI SuperCareเบี้ยคงที่ไม่จ่ายทิ้ง เลือกชำระ 10 หรือ 20 ปี คุ้มครองโรคร้ายแรงทุกระยะ 62 โรค |
เบี้ยคงที่ เคลมได้หลายครั้ง
AIA CI ProCareประกันโรคร้ายแรง เบี้ยประกันคงที่ไม่เสียทิ้ง เคลมโรคร้ายแรงได้สูงสุด 11 ครั้ง |
เคลมได้หลายครั้ง
AIA Multi-Pay CI Plusประกันโรคร้ายแรงที่เคลมได้สูงสุด 11 ครั้ง เคลมซ้ำโรคเดิมได้ |
เจอจ่ายจบ
AIA CI Plusประกันโรคร้ายแรง เจอ จ่าย จบ คุ้มครอง 44 โรคร้ายแรง เบี้ยคุ้มค่า |
|---|---|---|---|---|---|
| จำนวนโรคร้ายแรง | — | 62 โรค | 62 โรค | 62 โรค | 44 โรค |
| ระยะเริ่มต้น | — | 18 โรค | 18 โรค | 18 โรค | แนบ AIA CI TOPUP ได้ |
| ระดับรุนแรง | — | 44 โรค | 44 โรค | 44 โรค | 44 โรค |
| ผลประโยชน์รวมสูงสุด | — | สูงสุด 100% | สูงสุด 1,000% | สูงสุด 1,000% | สูงสุด 100% |
| ทุนประกัน | — | ขั้นต่ำ 200,000 บาท | ขั้นต่ำ 200,000 บาท | เลือกตามเงื่อนไข | เลือกตามเงื่อนไข |
| รับเงินก้อนเมื่อพบโรค | — | ||||
| คุ้มครองระยะเริ่มต้น | — | — | |||
| เคลมได้หลายครั้ง | — | — | — | ||
| ยกเว้นเบี้ยประกัน | — | — | — | ||
| เบี้ยคงที่ | — | — | — | ||
| มีมูลค่าเวนคืน | — | — | — | ||
| ชำระเบี้ย | — | เลือก 10 หรือ 20 ปี | 20 ปี | รายปี | รายปี |
| คุ้มครองถึงอายุ | — | ถึงอายุ 99 ปี | ถึงอายุ 99 ปี | ถึงอายุ 99 ปี | ถึงอายุ 99 ปี |
| เบี้ยโดยประมาณต่อปี* | — | — | — | — | — |
| รายละเอียด | ดูรายละเอียด | ดูรายละเอียด | ดูรายละเอียด | ดูรายละเอียด | ดูรายละเอียด |
ไม่พบแผนประกันที่ตรงกับตัวกรองนี้
* เบี้ยที่แสดงเป็นตัวอย่างโดยประมาณจากอัตราเบี้ยมาตรฐานและทุนประกันที่เลือก AIA CI Plus เป็นเฉพาะเบี้ยสัญญาเพิ่มเติม ส่วน AIA Multi-Pay CI Plus เป็นเบี้ยรวม AIA Multi-Pay CI และ AIA Total Care โดยยังไม่รวมเบี้ยแบบประกันหลัก โปรดขอใบเสนอราคาก่อนตัดสินใจ
Critical Illness Plans
แบบประกันโรคร้ายแรง AIA แบบคุ้มค่า
รวมรายละเอียด 4 แผนประกันโรคร้ายแรงที่คุ้มค่ามากที่สุด จ่ายเบี้ยประกันต่ำ ได้รับความคุ้มครองสูง คุ้มครองโรคร้ายแรงทุกระยะ
-
ระยะเริ่มต้น
AIA CI Topup
เสริมความคุ้มครองระยะเริ่มต้น 18 โรคร้ายแรง จากสัญญา AIA CI Plus
ผลประโยชน์สูงสุด 40%
คุ้มครองโรคร้ายแรงระยะเริ่มต้น 18 โรค
สัญญาเพิ่มเติมเสริม AIA CI Plus
AIA CI Topup -
เคลมได้หลายครั้ง
AIA Multi-Pay CI Plus
ประกันโรคร้ายแรงที่เคลมได้สูงสุด 11 ครั้ง เคลมซ้ำโรคเดิมได้
คุ้มครอง 62 โรคร้ายแรง
เคลมโรคร้ายแรงได้ 11 หลายครั้ง
ผลปรระโยชน์คุ้มครองสูงสุด 1,000%
AIA Multi-Pay CI Plus -
เจอจ่ายจบ
AIA CI Plus
ประกันโรคร้ายแรง เจอ จ่าย จบ คุ้มครอง 44 โรคร้ายแรง เบี้ยคุ้มค่า
คุ้มครองโรคร้ายแรง 44 โรค
ผลประโยชน์สูงสุด 100%
เบี้ยประกันต่ำ คุ้มครองสูง
AIA CI Plus
Critical Illness Plans
แบบประกันโรคร้ายแรง AIA ที่เบี้ยคงที่ ไม่จ่ายทิ้ง
รวมแผนประกนโรคร้ายแรง เอไอเอ ที่เบี้ยประกันคงที่ เบี้ยไม่จ่ายทิ้งมีมูลค่ากรมธรรม์ในอนาคต ลดหย่อนภาษีได้
-
เบี้ยคงที่ มีการลงทุน
AIA CI UDR
คุ้มครองโรคร้ายแรงเบี้ยประกันคงที่ มีโอกาสรับผลตอบแทนจากการลุงทน
เบี้ยประกันคงที่ตลอดสัญญา
คุ้มครองโรคร้ายแรง 44 โรค
พร้อมโอกาสรับผลตอบแทนจากการลงทุน
AIA CI UDR -
เบี้ยคงที่ วงเงินสูง
AIA CI SuperCare Prestige
เบี้ยคงที่ไม่เสียทิ้ง คุ้มครองวงเงิน 5 ล้านบาทขึ้นไป รับสิทธิพิเศษ AIA Prestige
เบี้ยประกันคงที่ ไม่เสียทิ้ง
คุ้มครองโรคร้ายแรงทุกระยะ 62 โรค
ได้รับสิทธิ์พิเศษจาก AIA Prestige Club
AIA CI SuperCare Prestige -
เบี้ยคงที่
AIA CI SuperCare
เบี้ยคงที่ไม่จ่ายทิ้ง เลือกชำระ 10 หรือ 20 ปี คุ้มครองโรคร้ายแรงทุกระยะ 62 โรค
เลือกชำระเบี้ย 10 ปี หรือ 20 ปีได้
คุ้มครองโรคร้ายแรงทุกระยะ 62 โรค
เบี้ยประกันคงที่ ไม่เสียทิ้ง
AIA CI SuperCare -
เบี้ยคงที่ เคลมได้หลายครั้ง
AIA CI ProCare
ประกันโรคร้ายแรง เบี้ยประกันคงที่ไม่เสียทิ้ง เคลมโรคร้ายแรงได้สูงสุด 11 ครั้ง
เบี้ยคงที่ 20 ปี เบี้ยไม่เสียทิ้ง
เคลมโรคร้ายแรงได้สูงสุด 11 ครั้ง
ผลประโยชน์คุ้มครองสูงสุด 1,000%
AIA CI ProCare
HOW TO CHOOSE
ประกันโรคร้ายแรง AIA เหมาะกับใคร เลือกแบบไหนดี
แนวทางเบื้องต้นสำหรับเลือกแบบประกันโรคร้ายแรง ให้สอดคล้องกับเป้าหมาย ความกังวล และรูปแบบการวางแผนของแต่ละคน
ต้องการเงินก้อน
เหมาะกับผู้ที่อยากมีเงินสำรองเมื่อพบโรคร้ายแรง
เหมาะสำหรับคนที่ต้องการเงินก้อนเพื่อใช้ดูแลค่ารักษา ค่าใช้จ่ายในบ้าน หรือรายได้ที่อาจหายไปในช่วงพักรักษาตัว
แนะนำ : AIA CI Plus, AIA CI TOPUP
กังวลโรคซ้ำ
เหมาะกับผู้ที่ต้องการคุ้มครองหลายครั้ง
เหมาะสำหรับผู้ที่ต้องการแผนที่ดูแลต่อเนื่อง หากมีโอกาสเจ็บป่วยซ้ำ หรืออยากวางแผนความคุ้มครองให้ครอบคลุมหลายช่วง
แนะนำ : AIA Multi-Pay CI Plus, AIA CI ProCare
ต้องการเบี้ยคงที่
เหมาะกับผู้ที่อยากวางแผนระยะยาว
เหมาะสำหรับคนที่ต้องการวางแผนเบี้ยประกันให้ชัดเจน และต้องการความคุ้มครองโรคร้ายแรงในระยะยาว
แนะนำ : AIA CI SuperCare, AIA CI SuperCare Prestige
ต้องการเสริมแผนเดิม
เหมาะกับผู้ที่มีประกันสุขภาพแล้ว แต่อยากเพิ่มเงินก้อน
เหมาะสำหรับผู้ที่มีแผนสุขภาพอยู่แล้ว แต่ต้องการเพิ่มความคุ้มครองโรคร้ายแรง เพื่อรองรับค่าใช้จ่ายนอกเหนือจากค่ารักษาพยาบาล
แนะนำ : AIA CI Topup, AIA CI UDR
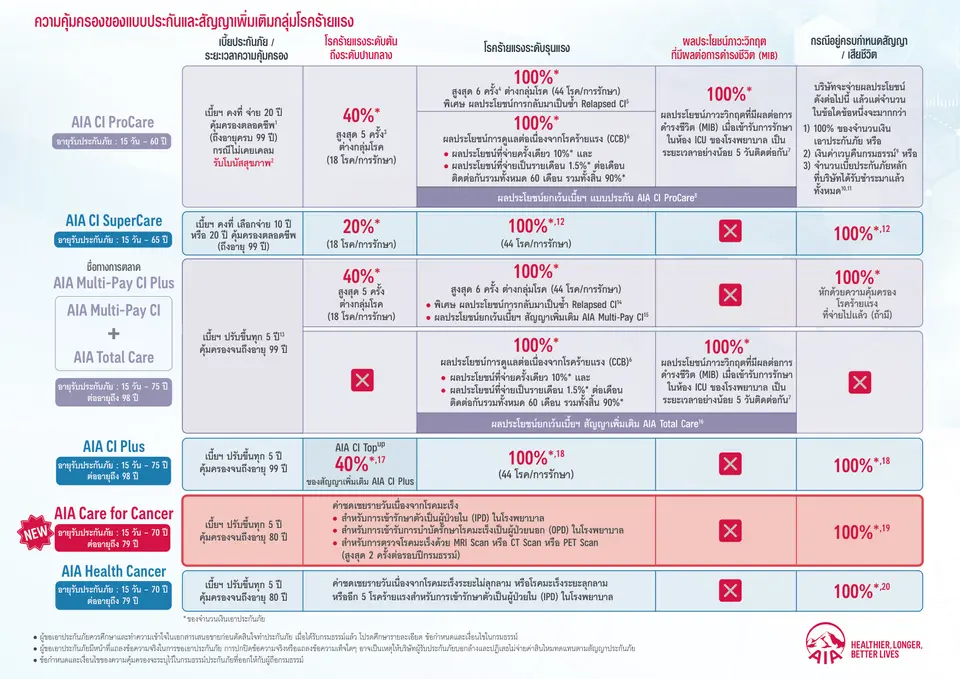

MDRT Life Member
ผู้เชี่ยวชาญด้านประกันโรคร้ายแรง AIA
คุณธีทัต นันทิวัฒน์เดชากุล
ตัวแทนประกันชีวิต AIA | MDRT
เลขที่ใบอนุญาตตัวแทน 5901053580
“ให้คำปรึกษาเรื่องประกันโรคร้ายแรง โดยอธิบายเงื่อนไข ข้อยกเว้น และเปรียบเทียบแผนให้เข้าใจก่อนตัดสินใจ”
ดูแลบริการหลังการขาย
ประสบการณ์ 12+ ปี
ตัวแทนประกันเต็มเวลา
Related Articles
บทความเกี่ยวกับประกันโรคร้ายแรง
ดึงบทความล่าสุดจากหมวดหมู่ที่เกี่ยวข้อง เพื่อให้ผู้อ่านศึกษาข้อมูลเพิ่มเติมก่อนวางแผนความคุ้มครอง


FAQ
คำถามที่พบบ่อย
ประกันโรคร้ายแรงต่างจากประกันสุขภาพอย่างไร
ประกันสุขภาพและประกันโรคร้ายแรง มีวัตถุประสงค์ต่างกัน ประกันสุขภาพเน้นช่วยดูแลค่ารักษาพยาบาล เช่น ค่าห้อง ค่าแพทย์ ค่ายา ค่าผ่าตัด หรือค่าใช้จ่ายเมื่อนอนโรงพยาบาล ส่วนประกันโรคร้ายแรง จะเน้นจ่ายผลประโยชน์เมื่อผู้เอาประกันได้รับการวินิจฉัยว่าเป็นโรคร้ายแรงตามเงื่อนไขกรมธรรม์ เช่น มะเร็ง โรคหัวใจ โรคหลอดเลือดสมอง หรือโรคร้ายแรงอื่น ๆ ตามที่ระบุไว้ในแบบประกัน จุดเด่นคือเงินก้อนที่ได้รับสามารถนำไปใช้ได้ยืดหยุ่น ไม่ว่าจะเป็นค่ารักษาส่วนเกิน ค่าใช้จ่ายในครอบครัว หรือทดแทนรายได้ระหว่างพักรักษาตัว ดังนั้นทั้งสองแบบสามารถวางแผนเสริมกันได้ เพื่อให้ความคุ้มครองรอบด้านมากขึ้น
มีประกันสุขภาพอยู่แล้ว ควรเพิ่มความคุ้มครองโรคร้ายแรงหรือไม่
ถ้ามีประกันสุขภาพอยู่แล้ว การทำประกันโรคร้ายแรง เพิ่มยังมีประโยชน์ เพราะประกันสุขภาพมักช่วยดูแลค่ารักษาพยาบาลเป็นหลัก แต่เมื่อเจ็บป่วยด้วยโรคร้ายแรง ค่าใช้จ่ายจริงอาจไม่ได้มีแค่ค่ารักษาเท่านั้น ยังอาจมีค่าเดินทาง ค่าดูแลพิเศษ ค่าใช้จ่ายในบ้าน รายได้ที่ลดลง หรือค่าใช้จ่ายระหว่างพักฟื้น ประกันโรคร้ายแรงจึงช่วยเติมช่องว่างด้านการเงินด้วยเงินก้อนหรือผลประโยชน์ตามเงื่อนไขของแบบประกัน เหมาะกับคนที่ต้องการเพิ่มความมั่นใจให้ครอบครัว และไม่อยากให้เงินเก็บระยะยาวถูกนำมาใช้ทั้งหมดเมื่อเกิดเหตุไม่คาดคิด ทั้งนี้ควรเลือกทุนประกันและแบบประกันให้เหมาะกับภาระค่าใช้จ่าย รายได้ และแผนสุขภาพที่มีอยู่เดิม
ควรเลือกแบบประกันโรคร้ายแรงอย่างไร
การเลือกประกันโรคร้ายแรง ควรเริ่มจากเป้าหมายของผู้เอาประกันก่อน เช่น ต้องการรับเงินก้อนเมื่อพบโรคร้ายแรง ต้องการคุ้มครองโรคซ้ำ ต้องการแบบเบี้ยคงที่ หรืออยากวางแผนระยะยาว สำหรับคนที่ต้องการเงินก้อนเมื่อพบโรคร้ายแรง อาจพิจารณาแบบที่เน้นผลประโยชน์ชัดเจนเมื่อเข้าเงื่อนไขโรคร้ายแรง หากกังวลเรื่องโรคกลับมาเป็นซ้ำหรืออยากมีโอกาสเคลมได้หลายครั้ง อาจพิจารณาแบบที่มีความคุ้มครองหลายช่วง ส่วนคนที่ต้องการวางแผนเบี้ยให้แน่นอนในระยะยาว ควรดูแบบที่มีระยะเวลาชำระเบี้ยชัดเจนและเหมาะกับงบประมาณ ควรเปรียบเทียบรายละเอียดความคุ้มครอง ข้อยกเว้น ระยะเวลารอคอย และเงื่อนไขการรับผลประโยชน์ก่อนตัดสินใจ
แผนโรคร้ายแรงคุ้มครองมะเร็งหรือไม่
โดยทั่วไปแบบประกันโรคร้ายแรง หลายแบบมีความคุ้มครองเกี่ยวกับโรคมะเร็ง แต่รายละเอียดจะแตกต่างกันตามแบบประกันและเงื่อนไขกรมธรรม์ เช่น ระยะของโรคมะเร็งที่คุ้มครอง จำนวนเงินผลประโยชน์ ระยะเวลารอคอย และข้อยกเว้นที่เกี่ยวข้อง บางแบบอาจเน้นคุ้มครองโรคร้ายแรงระยะรุนแรง บางแบบอาจมีความคุ้มครองระยะเริ่มต้น หรือมีโครงสร้างผลประโยชน์ที่ต่างกัน ผู้ที่กังวลเรื่องมะเร็งควรตรวจสอบให้ชัดว่าแบบประกันนั้นคุ้มครองมะเร็งประเภทใด ระยะใด และมีเงื่อนไขการเคลมอย่างไร การอ่านเอกสารประกอบการขายและเงื่อนไขกรมธรรม์ล่าสุดจึงสำคัญมาก เพื่อให้เข้าใจความคุ้มครองจริงก่อนสมัคร
เคลมโรคร้ายแรงได้หลายครั้งหรือไม่
ประกันโรคร้ายแรง บางแบบอาจออกแบบมาให้มีโอกาสรับผลประโยชน์ได้มากกว่าหนึ่งครั้ง หรือมีความคุ้มครองหลายช่วงตามเงื่อนไขของกรมธรรม์ เช่น กลุ่มโรคร้ายแรงต่างกลุ่มกัน การกลับมาเป็นโรคซ้ำ หรือการรับผลประโยชน์ในช่วงเวลาที่กำหนด อย่างไรก็ตาม ไม่ใช่ทุกแบบประกันที่จะเคลมได้หลายครั้งเหมือนกัน รายละเอียดขึ้นอยู่กับชื่อแบบประกัน โครงสร้างผลประโยชน์ จำนวนครั้งที่คุ้มครอง ระยะเวลารอคอยระหว่างการเคลม และเงื่อนไขที่บริษัทกำหนด หากเป้าหมายคือการวางแผนรับมือโรคร้ายแรงระยะยาว ควรเลือกแบบที่ระบุเรื่องการเคลมหลายครั้งอย่างชัดเจน และเปรียบเทียบกับแบบรับเงินก้อนครั้งเดียว เพื่อให้เหมาะกับความต้องการจริง
Waiting Period คืออะไร
Waiting Period หรือระยะเวลารอคอย คือช่วงเวลาหลังจากกรมธรรม์หรือสัญญาเพิ่มเติมเริ่มมีผลบังคับ ที่ผู้เอาประกันยังไม่สามารถรับความคุ้มครองบางกรณีได้ทันที หากตรวจพบโรคร้ายแรงหรือมีอาการที่เกี่ยวข้องในช่วงระยะเวลารอคอย อาจมีผลต่อการพิจารณาเคลมหรือการรับผลประโยชน์ตามเงื่อนไขกรมธรรม์ ระยะเวลารอคอยของประกันโรคร้ายแรง อาจแตกต่างกันตามแบบประกันและประเภทความคุ้มครอง ดังนั้นก่อนสมัครควรตรวจสอบเอกสารประกอบการขาย เงื่อนไขกรมธรรม์ และสอบถามตัวแทนให้เข้าใจชัดเจน โดยเฉพาะผู้ที่มีประวัติสุขภาพเดิม หรือมีอาการที่อยู่ระหว่างตรวจวินิจฉัย เพราะข้อมูลเหล่านี้อาจเกี่ยวข้องกับการพิจารณารับประกันและการเคลมในอนาคต
สมัครแผนโรคร้ายแรงต้องตรวจสุขภาพหรือไม่
การสมัครประกันโรคร้ายแรง อาจต้องตรวจสุขภาพหรือไม่ต้องตรวจ ขึ้นอยู่กับหลายปัจจัย เช่น อายุผู้สมัคร ทุนประกันที่ต้องการ ประวัติสุขภาพ อาชีพ น้ำหนัก ส่วนสูง และหลักเกณฑ์การพิจารณารับประกันของบริษัท บางกรณีอาจสมัครได้โดยตอบคำถามสุขภาพอย่างละเอียด แต่บางกรณีบริษัทอาจขอเอกสารเพิ่มเติม ตรวจสุขภาพ หรือขอข้อมูลทางการแพทย์ประกอบการพิจารณา สิ่งสำคัญคือควรแถลงข้อมูลสุขภาพตามความจริงและครบถ้วน เพราะข้อมูลสุขภาพมีผลต่อการรับประกัน เงื่อนไขความคุ้มครอง ข้อยกเว้น และการพิจารณาสินไหมในอนาคต หากไม่แน่ใจว่าประวัติสุขภาพของตนเองมีผลหรือไม่ ควรปรึกษาตัวแทนก่อนยื่นสมัคร
ควรเริ่มวางแผนโรคร้ายแรงตอนอายุเท่าไหร่
การวางแผนประกันโรคร้ายแรง ควรเริ่มพิจารณาตั้งแต่ช่วงที่ยังมีสุขภาพดี เพราะการสมัครประกันมักพิจารณาจากอายุ ประวัติสุขภาพ และความเสี่ยงของผู้สมัคร ยิ่งอายุน้อยและสุขภาพแข็งแรง โอกาสในการวางแผนความคุ้มครองมักทำได้ง่ายกว่าเมื่อมีโรคประจำตัวหรือมีประวัติการรักษาแล้ว ประกันโรคร้ายแรงเหมาะกับคนวัยทำงาน เจ้าของกิจการ หัวหน้าครอบครัว หรือผู้ที่มีภาระทางการเงิน เช่น ผ่อนบ้าน ดูแลพ่อแม่ ดูแลลูก หรือมีรายได้หลักของครอบครัว เพราะโรคร้ายแรงอาจกระทบทั้งค่ารักษาและรายได้ การเริ่มวางแผนเร็วช่วยให้เลือกแบบประกัน ทุนประกัน และงบประมาณได้เหมาะสมมากขึ้น
แหล่งข้อมูลและการตรวจสอบเนื้อหา
เนื้อหาในหน้านี้จัดทำขึ้นเพื่อให้ข้อมูลเบื้องต้น โดยควรตรวจสอบกับเว็บไซต์ AIA ประเทศไทย เอกสารเสนอขาย และเงื่อนไขกรมธรรม์ล่าสุดก่อนเผยแพร่ ตรวจสอบข้อมูลล่าสุด: 15/06/2026