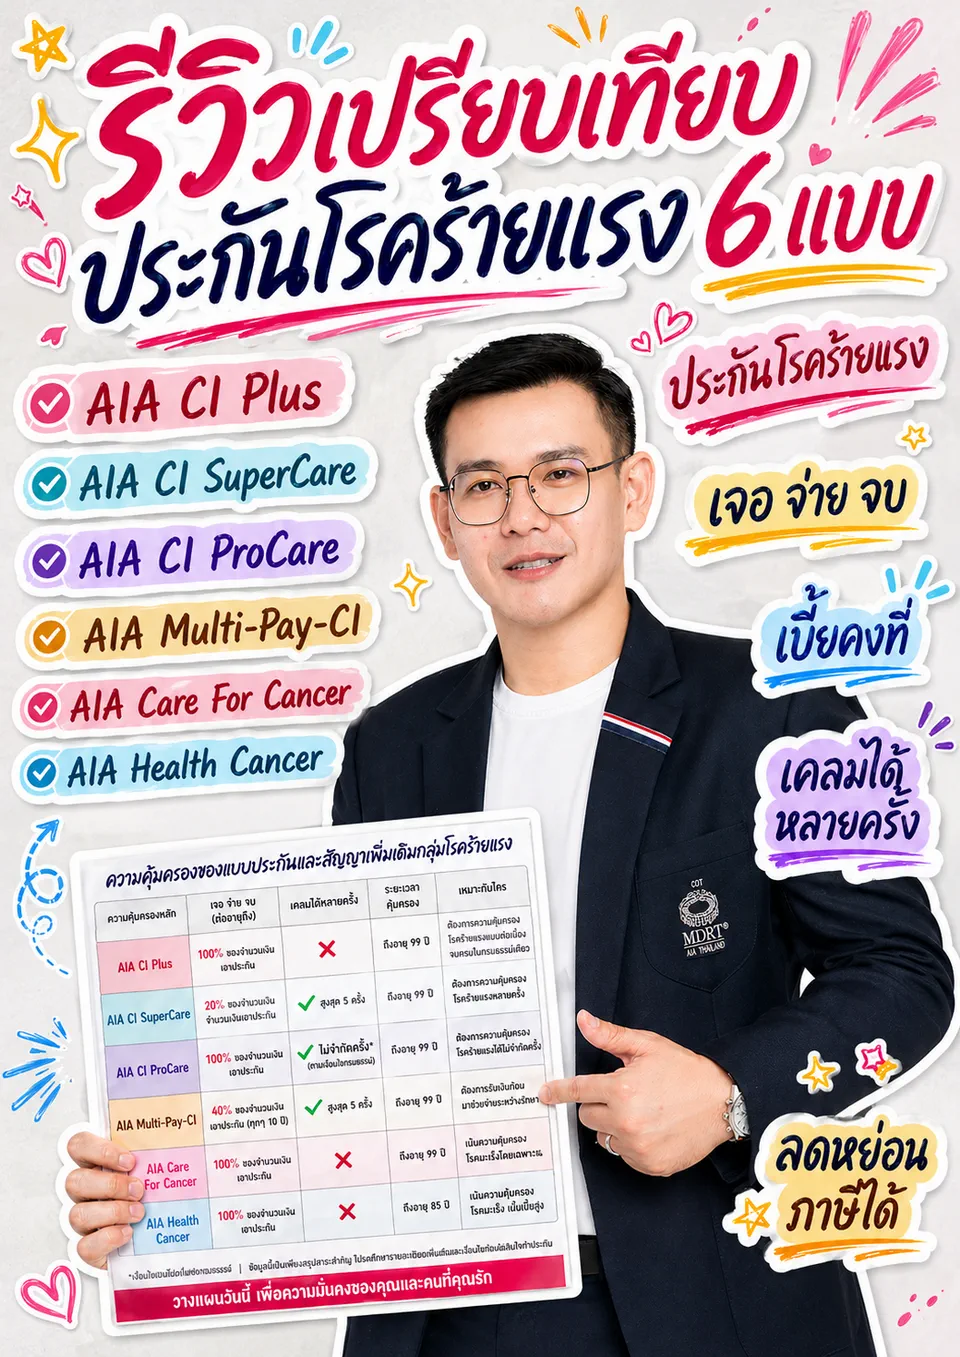
ไขข้อข้องใจ! เปรียบเทียบประกันโรคร้ายแรง AIA 6 แบบฉบับสมบูรณ์
สวัสดีครับ ผมธีทัต AIA ตัวแทนประกันชีวิตระดับ MDRT ที่มีประสบการณ์ดูแลลูกค้ากว่า 12 ปีครับ วันนี้ผมจะมาไขทุกข้อสงสัยและช่วยทุกท่านในการ เปรียบเทียบประกันโรคร้ายแรง ของ AIA ที่มีหลากหลายรูปแบบ เพื่อให้คุณได้แผนความคุ้มครองที่ตรงใจและเหมาะสมกับไลฟ์สไตล์ของคุณมากที่สุด เพราะผมเข้าใจดีว่าการเลือกประกันโรคร้ายแรงสักฉบับเป็นเรื่องใหญ่ เรามาเริ่มกันเลยครับ
ทำไมการเปรียบเทียบประกันโรคร้ายแรงถึงสำคัญ?
ในยุคที่ค่ารักษาพยาบาลสูงขึ้นทุกวัน การเจ็บป่วยด้วยโรคร้ายแรงเพียงครั้งเดียวอาจกระทบกับเงินเก็บทั้งชีวิตได้ การมีประกันโรคร้ายแรงจึงเปรียบเสมือนเกราะป้องกันทางการเงินที่สำคัญ ที่จะมอบเงินก้อนให้คุณเมื่อตรวจพบ เพื่อนำไปใช้รักษาตัว หรือดูแลค่าใช้จ่ายอื่นๆ โดยไม่ต้องกังวล แต่ประกันโรคร้ายแรงก็มีหลายแบบ การทำความเข้าใจและ เปรียบเทียบประกันโรคร้ายแรง แต่ละแผนอย่างละเอียด จะช่วยให้คุณได้รับความคุ้มครองที่คุ้มค่าและตอบโจทย์ที่สุดครับ
AIA CI ProCare
เบี้ยคงที่ตลอดสัญญา 20 ปี คุ้มครองถึงอายุ 99 ปี เหมาะสำหรับผู้ที่ต้องการวางแผนระยะยาวและไม่ต้องการกังวลเรื่องเบี้ยที่ปรับเพิ่มขึ้น
AIA CI SuperCare
ยืดหยุ่นกว่าด้วยการเลือกระยะเวลาชำระเบี้ยได้ 10 หรือ 20 ปี แต่ให้ความคุ้มครองยาวถึงอายุ 99 ปี เบี้ยคงที่เช่นกัน
AIA Multi-Pay CI Plus + Total Care
ที่สุดของความคุ้มครอง! จุดเด่นคือเคลมได้หลายครั้ง (Multi-Pay) สูงสุดถึง 6 ครั้ง สำหรับโรคร้ายแรงต่างกลุ่มโรค คุ้มครองครบวงจร
AIA CI Plus
สัญญาเพิ่มเติมราคาย่อมเยา เบี้ยประกันปรับขึ้นทุก 5 ปี เหมาะสำหรับผู้ที่ต้องการเริ่มต้นความคุ้มครองโรคร้ายแรงด้วยงบที่ไม่สูง
AIA Care for Cancer
แผนที่โฟกัสเฉพาะโรคมะเร็ง พร้อมเงินชดเชยรายวันหากต้องนอนโรงพยาบาลหรือเข้ารับการรักษาแบบผู้ป่วยนอก
AIA Health Cancer
คุ้มครองโรคมะเร็งและอีก 5 โรคร้ายแรง พร้อมมอบค่าชดเชยรายวันเมื่อเข้ารับการรักษาตัวในโรงพยาบาล
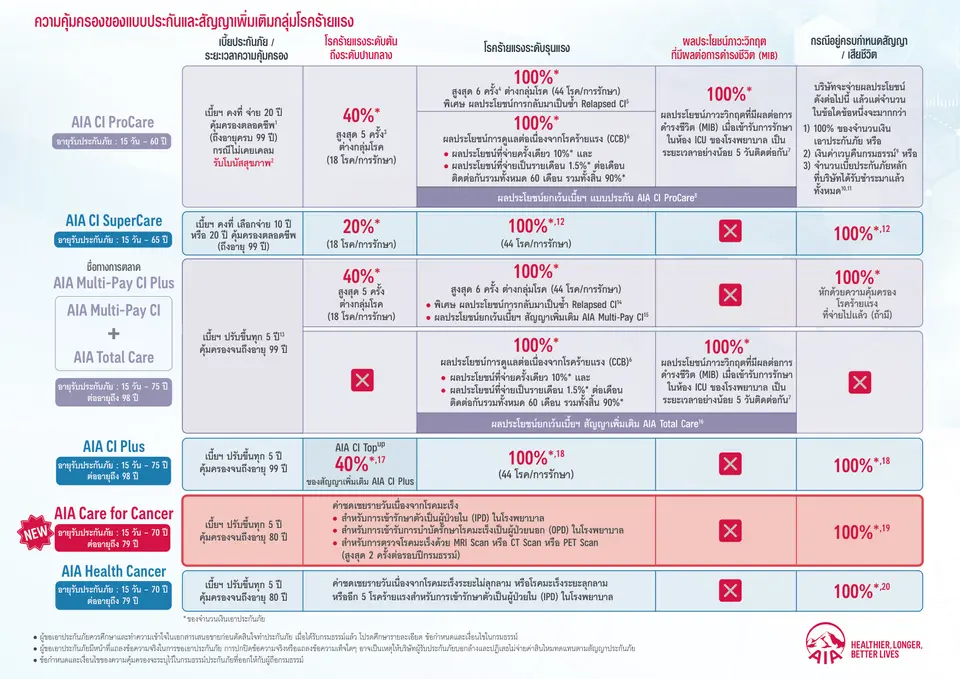
ตารางสรุป: เปรียบเทียบประกันโรคร้ายแรง AIA แบบหมัดต่อหมัด
เพื่อให้เห็นภาพชัดเจนยิ่งขึ้น ผมได้สรุปข้อมูลสำคัญจากโบรชัวร์มาไว้ในตารางนี้ เพื่อให้การ เปรียบเทียบประกันโรคร้าย ของคุณง่ายขึ้นครับ
| แบบประกัน | ระยะเวลาชำระเบี้ย | ความคุ้มครอง (ระยะต้น-กลาง) | ความคุ้มครอง (รุนแรง) | จุดเด่นพิเศษ |
|---|---|---|---|---|
| AIA CI ProCare | คงที่ 20 ปี | 40% (สูงสุด 5 ครั้ง) | 100% (สูงสุด 6 ครั้ง) | เบี้ยคงที่, มีโบนัสสุขภาพ |
| AIA CI SuperCare | คงที่ 10 หรือ 20 ปี | 20% | 100% | เลือกระยะชำระเบี้ยได้ |
| AIA Multi-Pay CI | ปรับทุก 5 ปี | 40% (สูงสุด 5 ครั้ง) | 100% (สูงสุด 6 ครั้ง) | เคลมได้หลายครั้ง (Multi-Pay) |
| AIA CI Plus | ปรับทุก 5 ปี | 40% (Top up) | 100% | สัญญาเพิ่มเติม เบี้ยย่อมเยา |
| AIA Care for Cancer | ปรับทุก 5 ปี | – | ค่าชดเชยรายวัน | เน้นมะเร็งโดยเฉพาะ |
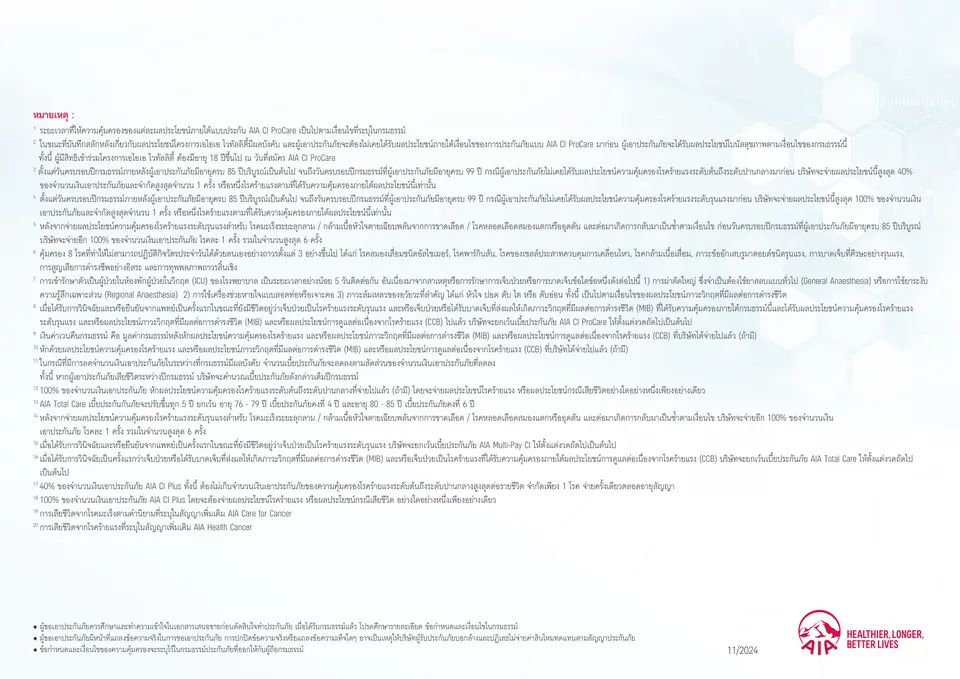
*ข้อมูลในตารางเป็นเพียงสรุปเบื้องต้นเพื่อการ เปรียบเทียบประกันโรคร้ายแรง เท่านั้น โปรดศึกษารายละเอียดความคุ้มครองและข้อยกเว้นฉบับเต็มในกรมธรรม์
ตัวอย่างสถานการณ์: เมื่อ ‘AIA Multi-Pay CI’ คือฮีโร่ในยามวิกฤต
เพื่อให้เห็นภาพว่าความคุ้มครองแบบ Multi-Pay ดีอย่างไร ลองมาดูเรื่องราวสมมติของคุณเอ (อายุ 35 ปี) พนักงานออฟฟิศที่เลือกทำประกัน AIA Multi-Pay CI Plus ทุนประกัน 1,000,000 บาทครับ
อายุ 40 ปี: ตรวจพบมะเร็งลำไส้ระยะเริ่มต้น
คุณเอ ได้รับเงินก้อนแรก 40% ของทุนประกัน เป็นเงิน 400,000 บาท เพื่อใช้ในการรักษาและดูแลตัวเอง ทำให้เขาสามารถเข้าถึงการรักษาที่ดีได้ทันทีโดยไม่กระทบเงินเก็บส่วนตัวเลย
อายุ 42 ปี: โรคมะเร็งลุกลามสู่ระยะรุนแรง
แม้จะพยายามรักษาอย่างเต็มที่ แต่โรคกลับลุกลาม AIA จ่ายผลประโยชน์โรคร้ายแรงระดับรุนแรงอีก 100% เป็นเงิน 1,000,000 บาท และที่สำคัญคือ ‘ยกเว้นการชำระเบี้ยประกัน’ ในอนาคต แต่ความคุ้มครองยังคงอยู่ครบถ้วน
อายุ 50 ปี: เกิดเหตุไม่คาดฝัน ป่วยด้วยโรคหลอดเลือดสมอง
คุณเอโชคร้ายป่วยด้วยโรคหลอดเลือดสมอง ซึ่งจัดเป็นโรคร้ายแรงคนละกลุ่มกับมะเร็ง ด้วยคุณสมบัติ Multi-Pay ของแผนประกันนี้ AIA จึงจ่ายผลประโยชน์อีกครั้งที่ 100% เป็นเงิน 1,000,000 บาท เพื่อให้คุณเอมีเงินทุนในการทำกายภาพบำบัดและฟื้นฟูร่างกายต่อไป
สรุป: จากสถานการณ์นี้ คุณเอได้รับเงินผลประโยชน์รวมทั้งสิ้น 2,400,000 บาท และยังคงมีความคุ้มครองสำหรับโรคร้ายแรงกลุ่มอื่นๆ เหลืออยู่อีก นี่คือข้อดีที่ชัดเจนที่สุดของการมีประกันแบบ Multi-Pay ซึ่งการ เปรียบเทียบประกันโรคร้าย โดยละเอียดทำให้คุณเอเลือกแผนที่ใช่ในวันนั้น
ลดหย่อนภาษีด้วยเบี้ยประกันโรคร้ายแรง
ข่าวดีคือ เบี้ยประกันสุขภาพและโรคร้ายแรงสามารถนำไปใช้ลดหย่อนภาษีได้สูงสุด 25,000 บาทต่อปี (เมื่อรวมกับเบี้ยประกันชีวิตต้องไม่เกิน 100,000 บาท) มาดูตัวอย่างการคำนวณกันครับ
ฐานภาษี 20%
สมมติคุณจ่ายเบี้ยประกันโรคร้ายแรง 25,000 บาท
ฐานภาษี 30%
สมมติคุณจ่ายเบี้ยประกันโรคร้ายแรง 25,000 บาท
การได้รับเงินคืนภาษีก็เหมือนได้รับส่วนลดค่าเบี้ยประกันทุกปี เป็นอีกหนึ่งความคุ้มค่าที่ไม่ควรมองข้ามในการวางแผน เปรียบเทียบประกันโรคร้าย ครับ
ข้อจำกัดความรับผิดชอบ (Disclaimer): ข้อมูลในบทความนี้เป็นเพียงการสรุปข้อมูลเบื้องต้นเพื่อประกอบการตัดสินใจเท่านั้น รายละเอียดความคุ้มครอง เงื่อนไข และข้อยกเว้นฉบับสมบูรณ์จะระบุอยู่ในกรมธรรม์ประกันภัยที่บริษัทออกให้เท่านั้น ผู้ซื้อควรทำความเข้าใจในรายละเอียดก่อนตัดสินใจทำประกันทุกครั้ง

ปรึกษาและวางแผนประกันกับผู้เชี่ยวชาญ
คุณธีทัต | ตัวแทนประกันชีวิต AIA ระดับ MDRT
ผมพร้อมให้คำแนะนำและช่วยคุณ เปรียบเทียบประกันโรคร้ายเพื่อค้นหาแผนที่ดีที่สุดสำหรับคุณและครอบครัว ติดต่อผมได้เลยครับ

คำถามที่พบบ่อย (FAQ)
ประกันโรคร้ายแรงต่างจากประกันสุขภาพทั่วไปอย่างไร?
ประกันสุขภาพทั่วไปจะจ่ายค่ารักษาตามจริง (แต่ไม่เกินวงเงิน) ให้กับโรงพยาบาลโดยตรง ในขณะที่ประกันโรคร้ายแรงจะจ่ายเป็น ‘เงินก้อน’ (Lump Sum) ให้กับผู้เอาประกันเมื่อตรวจพบโรคร้ายแรงตามที่ระบุในสัญญา ซึ่งเราสามารถนำเงินก้อนนี้ไปใช้จ่ายอะไรก็ได้ ไม่ว่าจะเป็นค่ารักษาพยาบาล ค่าใช้จ่ายในครอบครัว หรือเป็นเงินสำรองระหว่างพักฟื้นครับ
คำว่า ‘เจอ จ่าย จบ’ หมายความว่าอะไร?
เป็นคอนเซ็ปต์หลักของประกันโรคร้ายแรงส่วนใหญ่ครับ คือ เมื่อ ‘เจอ’ การวินิจฉัยว่าเป็นโรคร้ายแรงตามเงื่อนไข บริษัทประกันจะ ‘จ่าย’ เงินก้อนให้ตามทุนประกัน แล้วความคุ้มครองของกรมธรรม์นั้นก็จะ ‘จบ’ ลง แต่สำหรับแผนแบบ Multi-Pay ความคุ้มครองจะยังคงอยู่สำหรับโรคร้ายแรงกลุ่มอื่นๆ ต่อไปครับ
ต้องตรวจสุขภาพก่อนทำประกันโรคร้ายแรงหรือไม่?
โดยส่วนใหญ่แล้วจำเป็นต้องทำครับ โดยเฉพาะในกรณีที่ทุนประกันสูง หรือมีประวัติสุขภาพที่น่าสนใจ บริษัทประกันจะ yêu cầu การตรวจสุขภาพเพื่อประเมินความเสี่ยง แต่สำหรับผู้ที่สุขภาพแข็งแรงและอายุไม่มาก บางครั้งอาจได้รับการยกเว้นการตรวจสุขภาพได้ โดยต้องแถลงข้อมูลสุขภาพตามความเป็นจริงในใบคำขอครับ
ระยะเวลารอคอย (Waiting Period) คืออะไร?
คือระยะเวลาที่กรมธรรม์ยังไม่คุ้มครองโรคร้ายแรงหลังจากที่อนุมัติแล้ว โดยทั่วไปสำหรับประกันโรคร้ายแรงจะมีระยะเวลารอคอยอยู่ที่ 90 วัน หมายความว่า หากตรวจพบโรคร้ายแรงภายใน 90 วันแรกนับจากวันเริ่มสัญญา บริษัทประกันอาจยังไม่จ่ายผลประโยชน์ การมีระยะเวลารอคอยก็เพื่อป้องกันกรณีที่ผู้เอาประกันเป็นโรคมาก่อนทำประกันครับ
ประกันแบบ Multi-Pay ดีกว่าแบบธรรมดาจริงไหม?
ดีกว่าในแง่ของความคุ้มครองที่ครอบคลุมกว่าครับ เพราะสถิติแสดงให้เห็นว่าผู้ที่เคยป่วยเป็นโรคร้ายแรงมีความเสี่ยงที่จะเป็นโรคร้ายแรงอื่นๆ ตามมาได้อีกในอนาคต Multi-Pay จึงเข้ามาตอบโจทย์ตรงนี้ ทำให้เราอุ่นใจว่าแม้จะเคลมไปแล้ว 1 ครั้ง ก็ยังมีความคุ้มครองเหลือสำหรับอนาคต แต่เบี้ยประกันก็จะสูงกว่าแบบธรรมดา การ เปรียบเทียบประกันโรคร้ายแรง จึงต้องดูงบประมาณและความต้องการของเราเป็นหลัก
เบี้ยประกันคงที่กับเบี้ยปรับทุก 5 ปี แบบไหนดีกว่ากัน?
ขึ้นอยู่กับการวางแผนทางการเงินครับ ‘เบี้ยคงที่’ เหมาะกับคนที่ต้องการล็อคค่าใช้จ่ายระยะยาว ไม่ต้องกังวลว่าเบี้ยจะแพงขึ้นเมื่ออายุมากขึ้น ส่วน ‘เบี้ยปรับทุก 5 ปี’ จะมีราคาถูกกว่าในช่วงแรกๆ เหมาะกับคนที่เพิ่งเริ่มทำงาน หรือต้องการความคุ้มครองสูงในงบที่จำกัด แต่ต้องยอมรับว่าเบี้ยจะสูงขึ้นตามช่วงอายุครับ
ทำไมต้องทำประกันโรคร้ายแรงตั้งแต่ยังอายุน้อยและสุขภาพดี?
เพราะมีข้อดี 2 อย่างหลักครับ คือ 1) เบี้ยประกันจะถูกกว่ามากเมื่อเทียบกับการทำตอนอายุเยอะ และ 2) โอกาสที่บริษัทจะอนุมัติรับประกันมีสูงกว่า เพราะยังไม่มีประวัติการเจ็บป่วย การทำประกันตอนสุขภาพดีจึงเป็นการล็อคต้นทุนและความคุ้มครองที่ดีที่สุดไว้สำหรับอนาคตครับ
สามารถซื้อสัญญาเพิ่มเติมโรคร้ายแรงพ่วงกับประกันชีวิตเดิมได้ไหม?
โดยส่วนใหญ่สามารถทำได้ครับ หากกรมธรรม์หลักของคุณยังมียังมีผลบังคับและมีเงื่อนไขที่สามารถแนบสัญญาเพิ่มเติมได้ การซื้อพ่วงจะช่วยให้การจัดการกรมธรรม์ง่ายขึ้น แต่ควรปรึกษาตัวแทนเพื่อตรวจสอบรายละเอียดของกรมธรรม์หลักของคุณก่อนทำการตัดสินใจครับ
การเปรียบเทียบประกันโรคร้ายแรง ควรดูที่อะไรเป็นหลัก?
ควรพิจารณาหลายองค์ประกอบครับ เช่น 1) จำนวนและนิยามของโรคร้ายแรงที่คุ้มครอง 2) ความคุ้มครองระยะเริ่มต้นและระยะรุนแรง 3) คุณสมบัติพิเศษเช่น Multi-Pay หรือการกลับมาเป็นซ้ำ 4) วงเงินความคุ้มครองที่เหมาะสม 5) ลักษณะเบี้ยประกัน (คงที่/ปรับเพิ่ม) และ 6) ความน่าเชื่อถือของบริษัทประกัน ซึ่งการปรึกษาตัวแทนจะช่วยให้การ เปรียบเทียบประกันโรคร้ายแรง ของคุณครบถ้วนยิ่งขึ้น
หากเคลมโรคร้ายแรงระยะเริ่มต้นไปแล้ว กรมธรรม์ยังคุ้มครองต่อหรือไม่?
ใช่ครับ สำหรับแผนส่วนใหญ่ เมื่อเคลมโรคร้ายแรงระยะเริ่มต้น (เช่น ได้รับ 40%) ความคุ้มครองสำหรับโรคร้ายแรงระยะรุนแรงจะยังคงอยู่ โดยอาจจะหักลบส่วนที่จ่ายไปแล้ว หรือยังคงให้ความคุ้มครอง 100% เต็ม ขึ้นอยู่กับเงื่อนไขของแต่ละแผนประกัน ซึ่งเป็นจุดสำคัญที่ต้องศึกษาในการ เปรียบเทียบประกันโรคร้ายแรง เช่นกันครับ สามารถดูข้อมูลเพิ่มเติมได้ที่เว็บไซต์ AIA ประเทศไทย