AIA ระยะเวลารอคอย 120 วัน 4 โรค ต่างจากหลายบริษัทอย่างไร
120 days 4 diseases · คู่มือข้อมูลจาก AIA Product
สรุปสาระสำคัญของ 120 days 4 diseases
บทความนี้สรุปเรื่อง 120 days 4 diseases ให้กระชับ อ่านง่าย และใช้ประกอบการวางแผนได้จริง เนื้อหาครอบคลุม ประเด็นสำคัญ เงื่อนไข เอกสาร และขั้นตอน ที่ควรตรวจสอบ ก่อนตัดสินใจ โดยยึดข้อมูลจากเอกสารทางการและบริบทของผู้สนใจเป็นหลัก
หากกำลังเปรียบเทียบ ทางเลือกเกี่ยวกับ 120 days 4 diseases ให้เริ่มจากเป้าหมาย ความคุ้มครอง งบประมาณ และช่วงเวลาที่ต้องการ แล้วตรวจสอบรายละเอียดกับตัวแทน AIA ผู้ได้รับอนุญาต เนื้อหานี้เป็นแนวทางเบื้องต้น ไม่ใช่การรับรองสิทธิ์หรือการอนุมัติสินไหม
- ตรวจสอบ 120 days 4 diseases ให้ตรงกับชื่อแบบประกันหรือเงื่อนไขในเอกสารจริง
- อ่านผลประโยชน์ ข้อยกเว้น ระยะรอคอย และกำหนดเวลาการแจ้งเหตุ
- เก็บเอกสารและคำตอบจากผู้ให้คำแนะนำไว้เพื่อใช้อ้างอิง
อ่านข้อมูลเพิ่มเติมได้ที่ AIA Product และ เว็บไซต์ AIA ประเทศไทย
รายละเอียดและแนวทางพิจารณา 120 days 4 diseases
การอ่านข้อมูล 120 days 4 diseases ควรเริ่มจากการทำความเข้าใจ วัตถุประสงค์ ของความคุ้มครอง ขอบเขต ผลประโยชน์ เงื่อนไข ระยะเวลา และเอกสาร ที่ต้องใช้ ข้อมูล ในหน้านี้ ช่วยจัดลำดับ ประเด็น สำคัญ ให้ตรวจสอบ ได้ง่าย และช่วย ให้ผู้สนใจ เปรียบเทียบ ทางเลือก ได้อย่าง เป็นระบบ โดยไม่สรุป แทนเอกสาร กรมธรรม์ ฉบับจริง
ก่อนตัดสินใจ ควรตรวจสอบ อายุ รับประกัน จำนวนเงิน เอาประกัน ระยะเวลา ชำระเบี้ย ข้อยกเว้น ระยะรอคอย และข้อกำหนด การแถลง สุขภาพ หากมีรายละเอียด 120 days 4 diseases ที่แตกต่าง กันตามแบบประกัน หรือเพศ อายุ และอาชีพ ให้ใช้ใบเสนอราคา และเอกสาร ผลประโยชน์ ล่าสุด เป็นข้อมูล หลัก
ขั้นตอน ที่แนะนำ คือ กำหนด เป้าหมาย ความคุ้มครอง ประเมิน งบประมาณ ตรวจสอบ ความเสี่ยง อ่านตาราง ผลประโยชน์ ทบทวน ข้อยกเว้น และสอบถาม ตัวแทน ที่ได้รับอนุญาต การบันทึก คำถาม และคำตอบ ไว้เป็นลายลักษณ์อักษร จะช่วย ลดความคลาดเคลื่อน และช่วย ให้การพิจารณา สิทธิ์ ในอนาคต มีหลักฐาน ครบถ้วน
สำหรับ การเคลมหรือ การใช้สิทธิ์ ควรแจ้งเหตุ ตามช่องทาง ที่บริษัท กำหนด เก็บใบรับรอง แพทย์ ใบเสร็จ รายงาน การรักษา และเอกสาร ยืนยัน ตัวตน ให้ครบ ตรวจสอบ กำหนดเวลา ส่งเอกสาร และขอเลขที่ รับเรื่องทุกครั้ง หากไม่เข้าใจ เงื่อนไข 120 days 4 diseases ให้ขอคำอธิบาย จากผู้เชี่ยวชาญ ก่อนส่งเอกสาร สำคัญ
เนื้อหา นี้เป็นข้อมูล เชิงความรู้ เพื่อช่วย วางแผน เบื้องต้น ไม่ใช่คำแนะนำ เฉพาะบุคคล และไม่เปลี่ยนแปลง เงื่อนไข ในกรมธรรม์ ผู้สนใจ ควรอ่าน เอกสาร เสนอขาย ตาราง ผลประโยชน์ และข้อกำหนด ฉบับเต็ม ก่อนทำรายการทุกครั้ง
เพื่อ ให้การเปรียบเทียบ 120 days 4 diseases มีความชัดเจน ควรจดรายการ ความต้องการ ของครอบครัว แยกเป็น ความคุ้มครอง ที่จำเป็น ความคุ้มครอง ที่อยากได้ งบประมาณ รายเดือน และเหตุการณ์ ที่ต้องการ เตรียมพร้อม การมองข้อมูล เป็นหมวดหมู่ ช่วยให้ตัดสินใจ โดยใช้ข้อเท็จจริง ไม่ใช้เพียงคำโฆษณา หรือความรู้สึก
เมื่อได้รับใบเสนอราคา ให้ตรวจสอบ ชื่อแบบประกัน จำนวนเงิน เอาประกัน เบี้ยประกัน วันเริ่มคุ้มครอง ผู้ชำระเบี้ย และผู้รับประโยชน์ ให้ตรงกัน หากมีคำศัพท์ เฉพาะหรือ ตารางผลประโยชน์ ที่อ่านยาก ให้ขอคำอธิบาย เป็นภาษา ที่เข้าใจง่าย และขอสำเนา เอกสาร กลับมาเก็บไว้ก่อนลงนาม
หลังทำรายการแล้ว ควรทบทวนข้อมูล ทุกปี โดยเฉพาะเมื่อมีการเปลี่ยนงาน รายได้ สมาชิก ครอบครัว ภาระหนี้ หรือแผนการรักษา การทบทวน 120 days 4 diseases อย่างสม่ำเสมอ ช่วยให้ความคุ้มครอง สอดคล้อง กับชีวิตจริง และทำให้ครอบครัว รู้ช่องทาง ติดต่อ เมื่อจำเป็นต้องใช้สิทธิ์
การวางแผน ที่ดีควรพิจารณา ความเสี่ยง ระยะสั้น และระยะยาว แยกเงินสำรอง ฉุกเฉิน ออกจากเงิน สำหรับเบี้ยประกัน ตรวจสอบ สภาพคล่อง และทบทวน ภาระทางการเงิน เพื่อไม่ให้การชำระเบี้ย กลายเป็นภาระ ในอนาคต
ผู้สนใจ ควรเปรียบเทียบ ผลประโยชน์ ที่มีลักษณะ เดียวกัน เช่น วงเงิน ค่าห้อง ค่าใช้จ่าย การผ่าตัด เงินชดเชย รายวัน และผลประโยชน์ เมื่อเกิดเหตุสำคัญ การเปรียบเทียบ แบบตาราง ช่วยให้เห็น ความแตกต่าง ได้ชัดเจน
หากเป็นเรื่อง สุขภาพ ให้เตรียม ประวัติการรักษา ยาที่ใช้ โรคประจำตัว และผลตรวจ ที่เกี่ยวข้อง การให้ข้อมูล ครบถ้วน ตั้งแต่ต้น ช่วยลด ความเข้าใจผิด และช่วยให้บริษัท พิจารณา ความคุ้มครอง ได้ตรงตามข้อเท็จจริง
หากเป็นเรื่อง ประกันชีวิต ให้ทบทวน ผู้รับประโยชน์ จำนวนเงิน ที่ต้องการ ส่งต่อ และความจำเป็น ของครอบครัว ในแต่ละช่วงวัย ควรแจ้ง การเปลี่ยนแปลง สำคัญ ให้บริษัท ทราบ ตามขั้นตอน ที่กำหนด
หากเป็นเรื่อง การเคลม ให้บันทึก วันเวลา สถานที่ เหตุการณ์ ชื่อผู้ติดต่อ และเลขที่ รับเรื่องไว้ทุกครั้ง ติดตาม สถานะตามกำหนด และส่งเอกสาร เพิ่มเติมภายใน ระยะเวลา เพื่อให้กระบวนการ พิจารณา ดำเนินต่อได้
ข้อมูล จากแหล่งภายนอก ใช้เพื่อประกอบ ความเข้าใจ เท่านั้น ควรตรวจสอบ วันที่เผยแพร่ แหล่งที่มา และความสอดคล้อง กับเอกสาร ของบริษัท การเปลี่ยนแปลง ผลิตภัณฑ์ หรือกฎหมาย อาจทำให้ รายละเอียด แตกต่างกัน
การขอคำปรึกษา จากตัวแทน ควรแจ้ง วัตถุประสงค์ งบประมาณ และข้อกังวล อย่างตรงไปตรงมา ขอให้สรุป ข้อเสนอ เป็นลายลักษณ์อักษร และตรวจสอบ ข้อมูล ก่อนยืนยัน การสมัคร หรือการใช้สิทธิ์ทุกครั้ง
คำถามที่พบบ่อยเกี่ยวกับ 120 days 4 diseases
ควรเริ่มตรวจสอบ 120 days 4 diseases จากจุดใด?
เริ่มจากเป้าหมาย ความคุ้มครอง งบประมาณ อายุ รับประกัน และผลประโยชน์ หลัก จากนั้นอ่านข้อยกเว้น และเงื่อนไข การใช้สิทธิ์ ให้ครบ
เอกสารใดควรเตรียมไว้?
เตรียมเอกสาร ยืนยันตัวตน ใบสมัคร ใบรับรองแพทย์ ใบเสร็จ และหลักฐาน ที่เกี่ยวข้อง ตามที่บริษัท หรือแบบประกัน กำหนด
ต้องการคำอธิบายเพิ่มเติมทำอย่างไร?
ติดต่อ ตัวแทน AIA ที่มีใบอนุญาต หรือศึกษาข้อมูลจาก เว็บไซต์ AIA ประเทศไทย แล้วเก็บคำถามไว้ประกอบการตัดสินใจ
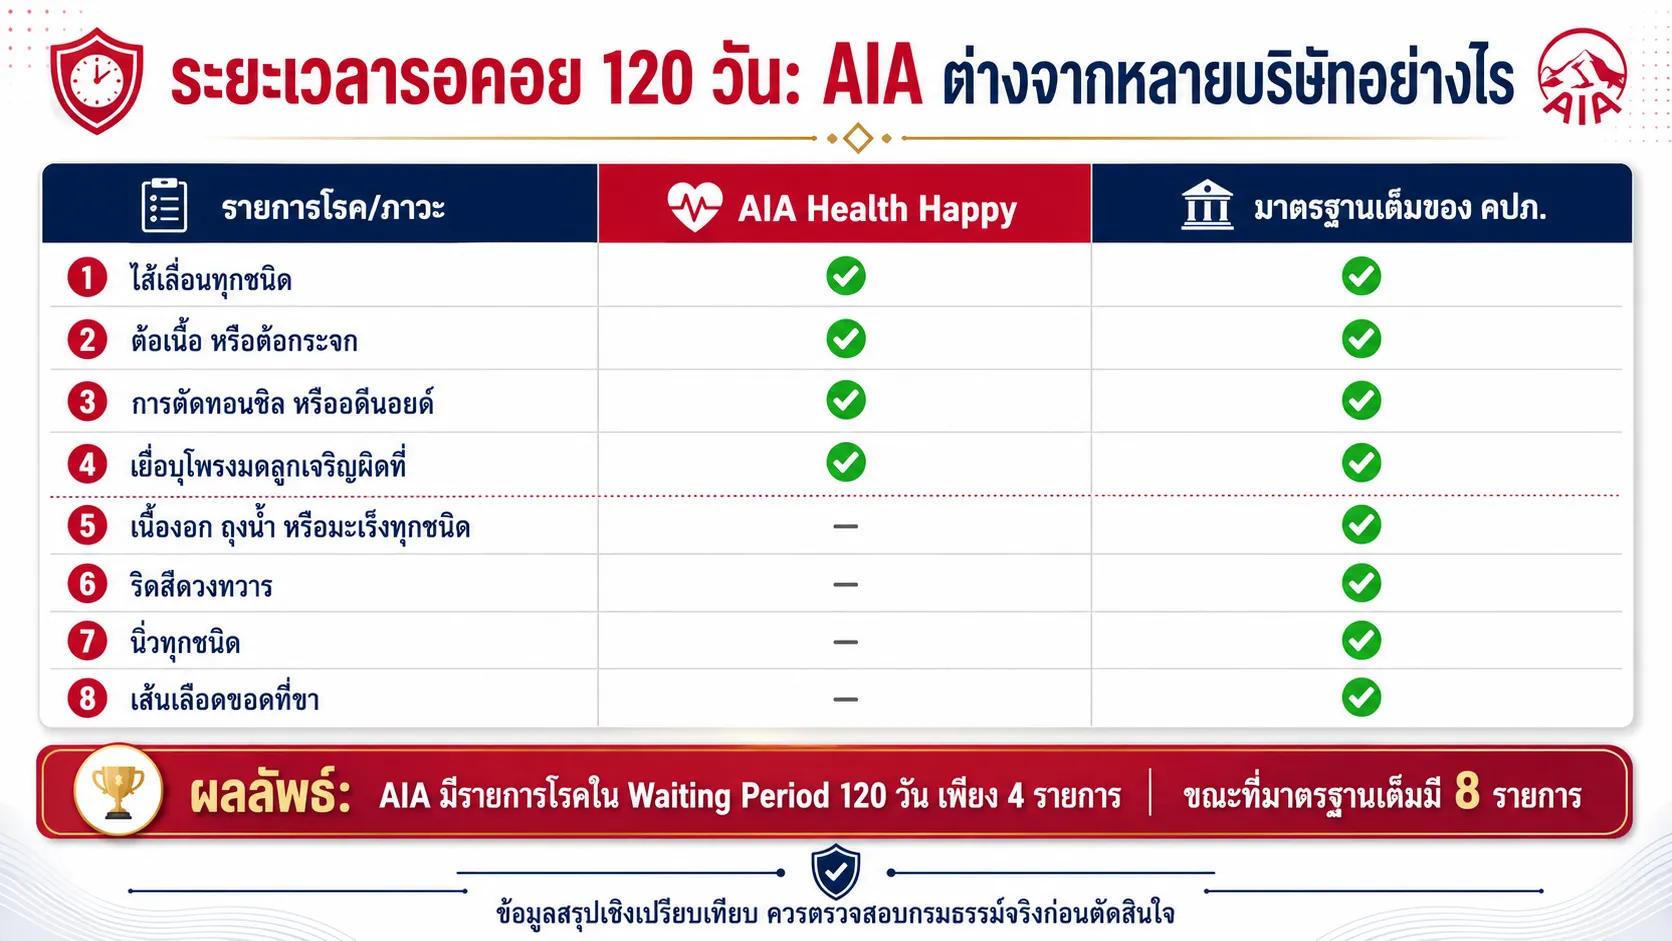
AIA ระยะเวลารอคอย 120 วัน 4 โรค เป็นหนึ่งในจุดที่หลายคนควรรู้ก่อนเลือกทำประกันสุขภาพ เพราะประกันสุขภาพของ AIA หลายแผนที่อ้างอิงจากข้อมูลที่เผยแพร่ มีรายการโรคหรือภาวะที่ต้องรอ 120 วันเพียง 4 รายการ ขณะที่แบบมาตรฐานเต็มของ คปภ. สามารถมีรายการได้ถึง 8 กลุ่มโรค
บทความนี้เป็นการสรุปเชิงให้ความรู้โดย ธีทัต AIA เพื่อช่วยให้ลูกค้าเข้าใจเรื่อง Waiting Period หรือระยะเวลารอคอยได้ง่ายขึ้น ไม่ใช่เอกสารทางการของบริษัท รายละเอียดที่สมบูรณ์ควรตรวจสอบจากกรมธรรม์ เอกสารประกอบการขาย หรือสอบถามตัวแทนก่อนตัดสินใจทำประกันสุขภาพ
สรุปสั้น ๆ: จุดต่างที่เห็นได้ชัดคือ AIA ระบุโรคหรือภาวะที่ต้องรอ 120 วันเพียง 4 รายการ ขณะที่หลายบริษัทอาจใช้รายการตามมาตรฐานเต็ม 8 รายการ จึงเป็นรายละเอียดเล็ก ๆ ที่มีผลต่อการเปรียบเทียบประกันสุขภาพมากกว่าที่หลายคนคิด
- ระยะเวลารอคอย 120 วัน คืออะไร
- AIA ระยะเวลารอคอย 120 วัน 4 โรค มีอะไรบ้าง
- มาตรฐานเต็มของ คปภ. มี 8 กลุ่มโรคอะไรบ้าง
- ตารางเปรียบเทียบ AIA 4 โรค กับมาตรฐานเต็ม 8 โรค
- ข้อควรรู้ก่อนนำข้อมูลนี้ไปตัดสินใจ
ระยะเวลารอคอย 120 วัน คืออะไร
ระยะเวลารอคอย หรือ Waiting Period คือช่วงเวลาหลังจากเริ่มมีผลคุ้มครองที่บริษัทประกันยังไม่จ่ายผลประโยชน์สำหรับโรคหรือภาวะบางอย่างที่เกิดขึ้นในช่วงเวลานั้น โดยทั่วไปประกันสุขภาพมักมีระยะรอคอย 30 วันสำหรับการเจ็บป่วยทั่วไป และ 120 วันสำหรับโรคหรือภาวะเฉพาะตามที่ระบุในเงื่อนไขกรมธรรม์
พูดให้เข้าใจง่ายคือ ถ้าเป็นอุบัติเหตุมักพิจารณาคนละส่วนกับการเจ็บป่วย แต่ถ้าเป็นการเจ็บป่วยทั่วไปหรือโรคเฉพาะบางกลุ่ม จะต้องดูว่าเกิดขึ้นในช่วง Waiting Period หรือไม่ และโรคนั้นอยู่ในรายการที่ไม่คุ้มครองชั่วคราวหรือเปล่า
AIA ระยะเวลารอคอย 120 วัน 4 โรค มีอะไรบ้าง
จากข้อมูลที่ AIA เผยแพร่ในคำถามที่พบบ่อยและหน้าผลิตภัณฑ์สุขภาพหลายแผน ตัวอย่างโรคหรือภาวะที่อยู่ในระยะเวลารอคอย 120 วันของ AIA มี 4 รายการหลัก ได้แก่
- ไส้เลื่อนทุกชนิด
- ต้อเนื้อ หรือต้อกระจก
- การตัดทอนซิล หรืออดีนอยด์
- เยื่อบุโพรงมดลูกเจริญผิดที่
จุดนี้เป็นประเด็นที่น่าสนใจ เพราะรายการ 120 วันของ AIA ที่พบในตัวอย่างสัญญาเพิ่มเติมสุขภาพหลายแผนมีจำนวนน้อยกว่ารายการมาตรฐานเต็มที่หลายบริษัทอาจนำไปใช้ อย่างไรก็ตาม ก่อนสรุปว่าแผนใดคุ้มครองอย่างไร ควรตรวจสอบเงื่อนไขของแบบประกันที่ต้องการสมัครจริงอีกครั้ง
มาตรฐานเต็มของ คปภ. มี 8 กลุ่มโรคอะไรบ้าง
ในแบบมาตรฐานของ คปภ. รายการโรคหรือภาวะที่สามารถกำหนดระยะเวลารอคอย 120 วันได้ มีตัวอย่างครบ 8 กลุ่มโรค โดยเอกสารมาตรฐานระบุว่าสามารถตัดข้อนี้กรณีที่ไม่กำหนด Waiting Period 120 วัน หรือระบุชื่อโรคน้อยกว่านี้ได้
- เนื้องอก ถุงน้ำ หรือมะเร็งทุกชนิด
- ริดสีดวงทวาร
- ไส้เลื่อนทุกชนิด
- ต้อเนื้อ หรือต้อกระจก
- การตัดทอนซิล หรืออดีนอยด์
- นิ่วทุกชนิด
- เส้นเลือดขอดที่ขา
- เยื่อบุโพรงมดลูกเจริญผิดที่
ดังนั้น การที่บางบริษัทใช้รายการเต็ม 8 กลุ่มโรค ไม่ได้แปลว่าผิด แต่เป็นเงื่อนไขที่ผู้ซื้อควรนำมาเปรียบเทียบ เพราะ Waiting Period เป็นรายละเอียดที่มีผลต่อช่วงแรกของการทำประกันสุขภาพ
ตารางเปรียบเทียบ AIA 4 โรค กับมาตรฐานเต็ม 8 โรค
ตารางนี้ช่วยให้เห็นภาพชัดขึ้นว่า รายการใดอยู่ในระยะเวลารอคอย 120 วันของ AIA และรายการใดพบในแบบมาตรฐานเต็มของ คปภ.
| โรคหรือภาวะในระยะรอคอย 120 วัน | AIA | มาตรฐานเต็มของ คปภ. |
|---|---|---|
| ไส้เลื่อนทุกชนิด | มี | มี |
| ต้อเนื้อ หรือต้อกระจก | มี | มี |
| การตัดทอนซิล หรืออดีนอยด์ | มี | มี |
| เยื่อบุโพรงมดลูกเจริญผิดที่ | มี | มี |
| เนื้องอก ถุงน้ำ หรือมะเร็งทุกชนิด | – | มี |
| ริดสีดวงทวาร | – | มี |
| นิ่วทุกชนิด | – | มี |
| เส้นเลือดขอดที่ขา | – | มี |
จากตารางจะเห็นว่า กลุ่มโรคอย่างเนื้องอก ถุงน้ำ หรือมะเร็งทุกชนิด ริดสีดวงทวาร นิ่วทุกชนิด และเส้นเลือดขอดที่ขา เป็นรายการที่พบในมาตรฐานเต็ม 8 กลุ่มโรค แต่ไม่ได้อยู่ใน 4 รายการที่พบในข้อมูลอ้างอิงของ AIA ที่นำมาสรุปในบทความนี้
ทำไมเรื่องนี้จึงเป็นข้อดีที่ควรรู้ก่อนทำประกันสุขภาพ
เวลาลูกค้าเปรียบเทียบประกันสุขภาพ หลายคนมักดูแค่วงเงินค่ารักษา ค่าห้อง หรือเบี้ยประกัน แต่จริง ๆ แล้วเงื่อนไข Waiting Period ก็สำคัญ เพราะเป็นช่วงแรกของการทำประกันที่อาจเกิดความเข้าใจผิดได้ง่าย
จุดเด่นของ AIA ในมุมนี้คือ รายการโรคที่ต้องรอ 120 วันมีจำนวนน้อยกว่าหลายบริษัทที่ใช้มาตรฐานเต็ม 8 กลุ่มโรค ทำให้เงื่อนไขส่วนนี้ดูผ่อนคลายกว่าในเชิงเปรียบเทียบ อย่างไรก็ตาม ยังต้องพิจารณารายละเอียดอื่นร่วมด้วย เช่น ความคุ้มครองหลัก ข้อยกเว้น เบี้ยประกัน อายุรับประกัน และประวัติสุขภาพของผู้สมัคร
ข้อควรรู้ก่อนนำข้อมูลนี้ไปตัดสินใจ
แม้ประเด็น AIA ระยะเวลารอคอย 120 วัน 4 โรค จะเป็นจุดที่น่าสนใจ แต่ไม่ควรนำไปสื่อสารแบบเกินจริงว่า AIA คุ้มครองทุกโรคทันที เพราะยังมีเงื่อนไขสำคัญที่ต้องพิจารณา
- ยังมีระยะเวลารอคอย 30 วันสำหรับการเจ็บป่วยทั่วไป ตามเงื่อนไขที่กำหนด
- โรคหรือภาวะที่เป็นมาก่อนทำประกัน อาจไม่คุ้มครองตามเงื่อนไข Pre-existing Condition
- การพิจารณารับประกันภัยขึ้นอยู่กับหลักเกณฑ์ของบริษัทและประวัติสุขภาพของผู้สมัคร
- แต่ละแบบประกันอาจมีรายละเอียดเฉพาะ จึงควรตรวจสอบเอกสารฉบับจริงก่อนสมัคร
แหล่งข้อมูลประกอบการสรุป
บทความนี้สรุปจากข้อมูลที่เผยแพร่ในหน้า คำถามที่พบบ่อยของ AIA, หน้า AIA Health Happy, หน้า AIA Health Saver และเอกสารแบบมาตรฐานของ คปภ. เพื่อใช้เป็นข้อมูลประกอบการอธิบายเชิงเปรียบเทียบ
คำเตือน: ผู้ซื้อควรทำความเข้าใจรายละเอียดความคุ้มครอง เงื่อนไข ข้อยกเว้น และความเสี่ยงก่อนตัดสินใจทำประกันภัย การพิจารณารับประกันภัยเป็นไปตามหลักเกณฑ์ของบริษัท รายละเอียดที่สมบูรณ์ให้ยึดตามกรมธรรม์ประกันภัย