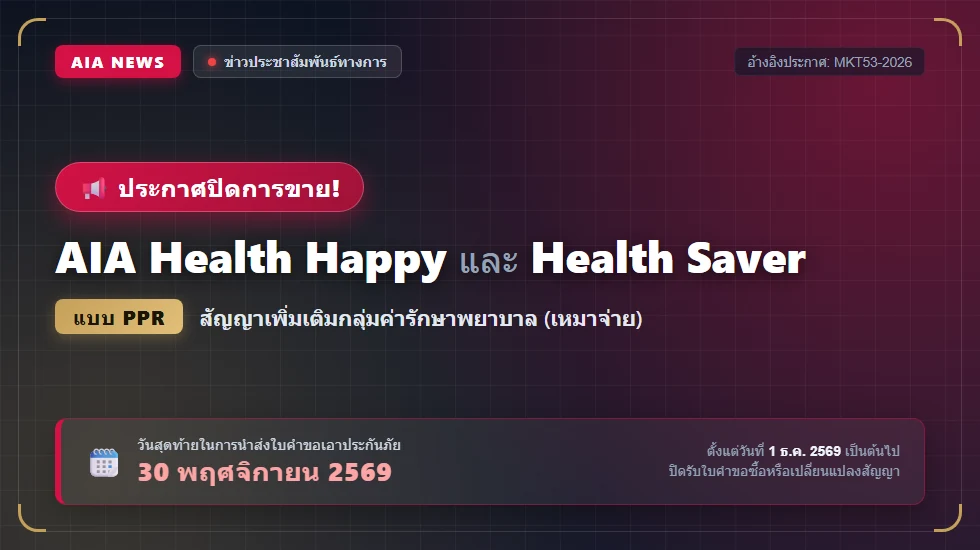
เปรียบเทียบ AIA Health Happy vs New จุดต่างแผนเดิมและใหม่
เปรียบเทียบ AIA Health Happy vs AIA Health Happy New วิเคราะห์เจาะลึกแผนเดิม (ปิดการขาย 30 พ.ย. 69) vs แผนใหม่ (เปิดขาย 1 ธ.ค. 69)
สรุปครบทุกมิติความแตกต่างระหว่าง AIA Health Happy แผนเดิม (แบบ PPR) ที่กำลังจะปิดรับประกันภัย กับ AIA Health Happy New แผนใหม่ สัญญาประกันสุขภาพเหมาจ่าย 2 ทางเลือก (Balanced & Begin) เพื่อให้คุณวางแผนความคุ้มครองสุขภาพได้อย่างคุ้มค่าและตรงตามงบประมาณที่สุด
ช่วงเวลาสำคัญของการเปลี่ยนผ่าน
การเปลี่ยนรุ่นสัญญาเพิ่มเติมสุขภาพเหมาจ่ายของ AIA ประเทศไทยครั้งนี้ มีผลกระทบต่อการตัดสินใจของผู้เอาประกันภัยใหม่และลูกค้าเดิมดังนี้:
- ปิดรับประกันแผนเดิม: 30 พฤศจิกายน 2569
- เปิดรับประกันแผนใหม่: 1 ธันวาคม 2569
- ลูกค้าเก่าที่ถือแผนเดิม: คุ้มครองและต่ออายุได้ต่อเนื่อง
- ความแตกต่างหลัก: ระบบร่วมจ่าย Copayment & เบี้ย
เปรียบเทียบ AIA Health Happy ทั้งสองรุ่นมีความคุ้มครองหลักเหมือนกันที่วงเงินเหมาจ่าย 1 ล้าน, 5 ล้าน, 15 ล้าน และ 25 ล้านบาทต่อปี, ค่าห้อง 1,500 – 9,000 บาท/วัน, ICU ตามจริง 365 วัน และสิทธิ์เบิ้ลวงเงิน 2 เท่ากรณี 6 โรคร้ายแรงสูงสุด 50 ล้านบาท แต่มี 3 จุดต่างสำคัญที่สุด คือ:
1. โครงสร้าง Copayment: แผนเดิมไม่มีเงื่อนไขร่วมจ่ายประจำแผน ส่วนแผนใหม่แบ่งเป็น 2 ทางเลือก คือ Balanced (ในเครือข่ายไม่มี Copay 0% / นอกเครือข่าย 20% เพดาน 60,000 บ.) และ Begin (ในเครือข่าย Copay 10% เพดาน 10,000 บ. / นอกเครือข่าย 30% เพดาน 90,000 บ.)
2. ระดับเบี้ยประกันภัย: แผนใหม่แบบ Begin มีเบี้ยประกันภัยประหยัดกว่าแผนเดิมอย่างชัดเจนเฉลี่ย 15% – 25% ช่วยให้เข้าถึงประกันเหมาจ่ายได้ง่ายขึ้น
3. กำหนดการขาย: แผนเดิมปิดรับประกันภัย 30 พ.ย. 2569 ส่วนแผนใหม่เปิดขาย 1 ธ.ค. 2569 ลูกค้าเดิมยังคงต่ออายุแผนเดิมได้ตามปกติ
📑 สารบัญเนื้อหาการเปรียบเทียบ (Table of Contents) คลิกเพื่อซ่อน/แสดง
1. ไทม์ไลน์การปิด-เปิดการขาย (Transition Timeline 2569)
บริษัท เอไอเอ ประเทศไทย มีนโยบายปรับโครงสร้างสัญญาเพิ่มเติมประกันสุขภาพให้สอดรับกับวิวัฒนาการทางการแพทย์และพฤติกรรมการรักษาพยาบาลในปัจจุบัน โดยมีกำหนดการเปลี่ยนผ่านที่ผู้สนใจต้องทราบดังนี้:
AIA Health Happy (แผนเดิม)
สัญญาเพิ่มเติมสุขภาพเหมาจ่ายแบบ PPR ดั้งเดิม- สถานะการขาย: ปิดรับประกัน 30 พ.ย. 69
- สิทธิ์ลูกค้าเดิม: ต่ออายุได้ต่อเนื่องถึงอายุ 99 ปี
- เงื่อนไข Copay: ไม่มี Copay ประจำแผน
- การเลือก รพ.: เข้ารักษา รพ. ใดก็ได้ในไทย
- แนวโน้มเบี้ย: เบี้ยระดับมาตรฐาน (PPR)
AIA Health Happy New (Balanced)
โมเดลมาตรฐานเน้นความอุ่นใจ ไร้กังวล- สถานะการขาย: เริ่มขาย 1 ธ.ค. 69
- Copay ในเครือข่าย: 0% (ไม่มีค่าใช้จ่ายร่วม)
- Copay นอกเครือข่าย: 20% (เพดานสูงสุด 60,000 บ.)
- กรณีฉุกเฉินวิกฤต: ได้รับสิทธิ์เสมือนในเครือข่าย
- จุดเด่น: คุ้มครองเต็มที่เมื่อใช้ รพ. เครือข่าย
AIA Health Happy New (Begin)
โมเดลเบี้ยประหยัดพิเศษ เพื่อคนรุ่นใหม่- สถานะการขาย: เริ่มขาย 1 ธ.ค. 69
- Copay ในเครือข่าย: 10% (เพดานสูงสุด 10,000 บ.)
- Copay นอกเครือข่าย: 30% (เพดานสูงสุด 90,000 บ.)
- กรณีฉุกเฉินวิกฤต: ได้รับสิทธิ์เสมือนในเครือข่าย
- จุดเด่น: เบี้ยประหยัดพิเศษกว่าเดิม 15-25%
2. ตารางเปรียบเทียบหมวดต่อหมวด (Head-to-Head Detailed Matrix)
เปรียบเทียบรายละเอียดผลประโยชน์ ความคุ้มครอง และเงื่อนไขของ AIA Health Happy ทั้งสองรุ่น เพื่อให้เห็นภาพชัดเจนที่สุด:
| หัวข้อผลประโยชน์ | AIA Health Happy (แผนเดิม) | AIA Health Happy New (Balanced) | AIA Health Happy New (Begin) |
|---|---|---|---|
| สถานะการขาย | ปิดขาย 30 พ.ย. 69 | เปิดขาย 1 ธ.ค. 69 | เปิดขาย 1 ธ.ค. 69 |
| วงเงินเหมาจ่ายต่อปี (4 แผน) | 1M / 5M / 15M / 25 ล้าน | 1M / 5M / 15M / 25 ล้าน | 1M / 5M / 15M / 25 ล้าน |
| ค่าใช้จ่ายร่วม (Copay) ในเครือข่าย รพ. | ไม่มี (0%) | ไม่มี (0%) | 10% (สูงสุดไม่เกิน 10,000 บ.) |
| ค่าใช้จ่ายร่วม (Copay) นอกเครือข่าย รพ. | ไม่มี (0%) | 20% (สูงสุดไม่เกิน 60,000 บ.) | 30% (สูงสุดไม่เกิน 90,000 บ.) |
| กรณีฉุกเฉินวิกฤต (UCEP) นอกเครือข่าย | จ่ายตามสิทธิ์ทั่วไป | เสมือนในเครือข่าย (Copay 0%) | เสมือนในเครือข่าย (Copay 10% max 10k) |
| ค่าห้องและค่าอาหาร (ต่อวัน) |
แผน 1M: 1,500 บ. แผน 5M: 3,000 บ. แผน 15M: 6,000 บ. แผน 25M: 9,000 บ. |
แผน 1M: 1,500 บ. แผน 5M: 3,000 บ. แผน 15M: 6,000 บ. แผน 25M: 9,000 บ. |
แผน 1M: 1,500 บ. แผน 5M: 3,000 บ. แผน 15M: 6,000 บ. แผน 25M: 9,000 บ. |
| ห้องผู้ป่วยวิกฤติ (ICU) | ตามจริง สูงสุด 365 วัน | ตามจริง สูงสุด 365 วัน | ตามจริง สูงสุด 365 วัน |
| ค่าแพทย์ตรวจรักษา (ต่อวัน) |
1M: 1,000 บ. | 5M: 2,000 บ. 15M: 4,000 บ. | 25M: 6,000 บ. |
1M: 1,000 บ. | 5M: 2,000 บ. 15M: 4,000 บ. | 25M: 6,000 บ. |
1M: 1,000 บ. | 5M: 2,000 บ. 15M: 4,000 บ. | 25M: 6,000 บ. |
| เวชภัณฑ์ 1 กลับบ้าน (ไม่เกิน 7 วัน) | 20,000 บ. (25M จ่ายตามจริง) | 20,000 บ. (25M จ่ายตามจริง) | 20,000 บ. (25M จ่ายตามจริง) |
| เบิ้ลวงเงิน 2 เท่ากรณี 6 โรคร้ายแรง (Double CI) | เบิ้ล 2 เท่า นาน 4 ปี (สูงสุด 50M) | เบิ้ล 2 เท่า นาน 4 ปี (สูงสุด 50M) | เบิ้ล 2 เท่า นาน 4 ปี (สูงสุด 50M) |
| ผู้ป่วยนอก (OPD) ทั่วไป | เฉพาะแผน 25M (2,000 บ. x 30 ครั้ง) | เฉพาะแผน 25M (2,000 บ. x 30 ครั้ง) | เฉพาะแผน 25M (2,000 บ. x 30 ครั้ง) |
| อายุรับประกันและต่ออายุ | อายุ 11 – 75 ปี คุ้มครองถึง 99 ปี | อายุ 11 – 75 ปี คุ้มครองถึง 99 ปี | อายุ 11 – 75 ปี คุ้มครองถึง 99 ปี |
| ความคุ้มค่าด้านเบี้ยประกันภัย | เบี้ยระดับมาตรฐาน (PPR) | ใกล้เคียงแผนเดิม แต่ปรับสมดุลตามความเสี่ยง | ประหยัดกว่าเดิม 15% – 25% |
3. เจาะลึกโครงสร้าง Balanced & Begin ในแผนใหม่
หัวใจสำคัญของการกำเนิด AIA Health Happy New คือการนำระบบ Copayment เข้ามาเป็นกลไกสร้างความยืดหยุ่น โดยผู้เอาประกันภัยสามารถเลือกระดับความร่วมจ่ายตามพฤติกรรมการรักษาของตนเอง เพื่อแลกกับอัตราเบี้ยประกันภัยที่ประหยัดขึ้น:
โมเดล Balanced (สมดุล อุ่นใจ)
ทางเลือกสำหรับผู้ที่ต้องการความคุ้มครอง 100% ในเครือข่ายเมื่อผู้เอาประกันภัยเข้ารับการรักษาในโรงพยาบาลคู่สัญญา AIA Smart Network ซึ่งมีกว่า 600 แห่งทั่วประเทศ จะ ไม่ต้องจ่าย Copayment เลยแม้แต่บาทเดียว (Copay 0%) เสมือนถือแผนเดิมทุกประการ
โมเดล Begin (ประหยัด คุ้มค่า)
ทางเลือกสำหรับผู้ที่ต้องการเบี้ยประหยัด หรือมีสวัสดิการอื่นหนุนออกแบบมาเพื่อช่วยแบ่งเบาภาระค่าเบี้ยประกัน โดยผู้เอาประกันภัยยินยอมร่วมจ่ายค่ารักษาเพียง 10% เมื่อรักษาในโรงพยาบาลเครือข่าย AIA Smart Network ซึ่งแลกมาด้วยเบี้ยประกันที่ถูกลงอย่างมาก
กฎกติกา No Double Copay
หลักเกณฑ์ทางการเพื่อคุ้มครองสิทธิผู้เอาประกันภัยกรณีที่ผู้เอาประกันภัยมีประวัติการเรียกร้องสินไหมจนเข้าเกณฑ์มี Copayment ในปีต่ออายุ (Renewal Copayment 30% หรือ 50% ตาม Loss Ratio) ทาง AIA มีกฎชัดเจนว่า:
5. เกณฑ์การตัดสินใจ: ซื้อแผนเดิมทันที หรือ รอแผนใหม่?
เพื่อให้ผู้สนใจตัดสินใจได้อย่างถูกต้องตามความต้องการและสถานการณ์ทางการเงินของตนเอง สรุปเกณฑ์แนะนำได้เป็น 3 กลุ่มดังนี้:
เลือก “AIA Health Happy เดิม”
เหมาะกับใคร?- ✅ ผู้ที่ต้องการ ความอุ่นใจสูงสุด ไม่อยากกังวลเรื่องการเช็คเครือข่ายโรงพยาบาล
- ✅ ผู้ที่เดินทางต่างจังหวัดบ่อยและอาจต้องเข้ารักษาใน รพ. นอกเครือข่ายเป็นประจำ
- ✅ ผู้ที่ต้องการ ไม่มี Copayment 0% ตลอดชีพ ไม่ว่ารักษาที่โรงพยาบาลเอกชนใด
- ✅ ผู้ที่พร้อมชำระเบี้ยประกันภัยในระดับมาตรฐาน PPR
เลือก “แผนใหม่ Balanced”
เหมาะกับใคร?- ✅ ผู้ที่พักอาศัยในเมืองใหญ่และใช้บริการ รพ. คู่สัญญา AIA Smart Network เป็นหลัก
- ✅ ผู้ที่ต้องการรักษาในเครือข่ายแบบ ไม่มี Copay (0%) และรับสิทธิ์แฟกซ์เคลมทันใจ
- ✅ ผู้ที่ยอมรับเงื่อนไขการมีเพดาน Cap Max 60,000 บ. หากไปรักษานอกเครือข่ายโดยไม่ใช่เหตุฉุกเฉิน
- ✅ ผู้ที่ต้องการประกันสุขภาพเหมาจ่ายรุ่นใหม่ที่รองรับแคมเปญสุขภาพปี 2027
เลือก “แผนใหม่ Begin”
เหมาะกับใคร?- ✅ ผู้ที่ต้องการ ประหยัดเบี้ยประกันภัยลง 15% – 25% ทุกปีอย่างต่อเนื่อง
- ✅ คนรุ่นใหม่ First Jobber หรือครอบครัวที่ต้องการคุมงบค่าเบี้ยประกันสุขภาพ
- ✅ ผู้ที่มี สวัสดิการพนักงาน หรือประกันกลุ่ม คอยช่วยจ่ายค่ารักษาเบื้องต้นอยู่แล้ว
- ✅ ยินยอมจ่ายร่วมในเครือข่ายเพียง 10% ซึ่งมีเพดานจำกัดสูงสุดไม่เกิน 10,000 บาท
6. ลูกค้าเดิมที่ถือ AIA Health Happy อยู่แล้ว ต้องทำอย่างไร?
สำหรับลูกค้าที่ถือสัญญากรมธรรม์ AIA Health Happy แผนเดิมอยู่แล้วในปัจจุบัน ทางบริษัท เอไอเอ ประเทศไทย ยืนยันแนวทางปฏิบัติอย่างเป็นทางการดังนี้:
1. กรมธรรม์เดิมคุ้มครองต่อเนื่อง
สิทธิความคุ้มครองทั้งหมดจะยังคงมีผลสมบูรณ์ตามข้อกำหนดในกรมธรรม์ฉบับเดิมทุกประการ ไม่มีการตัดสิทธิหรือยกเลิกสัญญากลางคัน
2. สามารถต่ออายุได้ตามปกติ
ผู้เอาประกันภัยสามารถชำระเบี้ยประกันภัยเพื่อต่ออายุสัญญาเพิ่มเติมได้ทุกปีจนถึงอายุ 98 ปี (คุ้มครองถึงอายุ 99 ปี) ตามเงื่อนไขการต่ออายุสัญญา
3. ไม่จำเป็นต้องเปลี่ยนแผน
ผู้ถือแผนเดิมไม่มีความจำเป็นต้องเปลี่ยนเป็นแผนใหม่ ยกเว้นกรณีต้องการปรับโครงสร้างค่าเบี้ยประกันภัยให้ประหยัดลงตามแบบ Begin
7. บทบาทของเครือข่าย รพ. AIA Smart Network 2026/2027
โครงสร้างของ AIA Health Happy New ถูกออกแบบให้ทำงานประสานกันอย่างแนบแน่นกับเครือข่ายโรงพยาบาล AIA Smart Network โดยมอบสิทธิประโยชน์พิเศษเหนือระดับแก่ผู้เอาประกันภัยดังนี้:
🏥 ไม่ต้องสำรองจ่าย (Fax Claim)
สามารถใช้บริการแฟกซ์เคลมและ Pre-Authorization ผ่านระบบ AIA+ ได้สะดวกรวดเร็วในโรงพยาบาลคู่สัญญากว่า 600 แห่งทั่วประเทศ
⚡ คุ้มครองฉุกเฉินวิกฤต UCEP
หากเกิดเจ็บป่วยฉุกเฉินวิกฤตตามเกณฑ์ สพฉ. แม้เข้ารักษาใน รพ. นอกเครือข่าย AIA จะให้ความคุ้มครองเสมือนในเครือข่ายทันที ไร้กังวลเรื่อง Copay นอกสิทธิ์
🎁 แคมเปญเพิ่มความคุ้มครอง 2027
สิทธิ์เข้าร่วมโครงการเพิ่มความคุ้มครองพิเศษของ AIA ในรอบปี 2027 รับสิทธิประโยชน์ขยายวงเงินค่ารักษาและค่าห้องเพิ่มเติมเมื่อรักษาในเครือข่าย
อ่านข้อมูลเพิ่มเติมเกี่ยวกับเครือข่ายโรงพยาบาลและวิธีตรวจสิทธิ์ได้ที่: คู่มือ AIA Smart Network 2026 และ วิธีเช็คโรงพยาบาลในเครือข่ายผ่านแอป AIA+

“ไม่แน่ใจว่าจะรีบสมัครแผนเดิมก่อน 30 พ.ย. 2569 หรือรอเปิดตัวแผนใหม่ 1 ธ.ค. 2569 ดี? ปรึกษาผมได้โดยตรงครับ ผมยินดีช่วยคำนวณเบี้ยประกันรายบุคคล วางแผนสวัสดิการที่มีอยู่เดิม และแนะนำทางเลือกที่คุ้มค่ากับสุขภาพและงบประมาณของครอบครัวคุณมากที่สุด โดยไม่มีค่าใช้จ่ายใดๆ ทั้งสิ้น”
8. คำถามที่พบบ่อย (Frequently Asked Questions)
รวบรวมข้อสงสัยยอดนิยมเกี่ยวกับการเปรียบเทียบ AIA Health Happy ทั้งสองรุ่น:
1. AIA Health Happy แผนเดิม ปิดการขายวันที่เท่าไร และลูกค้าเดิมต้องทำอย่างไร?
2. AIA Health Happy New แผนใหม่ จะเปิดให้สมัครเมื่อไร และต่างจากเดิมอย่างไร?
3. วงเงินความคุ้มครองและค่าห้องของแผนเดิมกับแผนใหม่ เท่ากันหรือไม่?
4. ผลประโยชน์เบิ้ลวงเงิน 2 เท่ากรณี 6 โรคร้ายแรง (Double CI) ยังมีเหมือนเดิมไหม?
5. ผลประโยชน์ผู้ป่วยนอก (OPD) ทั่วไป มีในแผนไหนบ้าง?
6. หากเลือกรุ่นใหม่แบบ Begin ต้องจ่าย Copayment 10% ทุกกรณีเลยหรือไม่?
7. ถ้ารักษาฉุกเฉินวิกฤต (UCEP) ในโรงพยาบาลนอกเครือข่าย แผนใหม่จะคิด Copay อย่างไร?
8. ใครควรเลือกซื้อแผนเดิมก่อน 30 พ.ย. 69 และใครควรรอซื้อแผนใหม่ 1 ธ.ค. 69?
9. ลูกค้าเก่าสามารถขอย้ายจากแผนเดิมไปแผนใหม่ได้หรือไม่?
10. สมาชิก AIA Vitality จะได้รับส่วนลดเบี้ยประกันภัยสำหรับแผนทั้งสองอย่างไร?
1. เอกสารนี้จัดทำขึ้นเพื่อเปรียบเทียบข้อมูลสรุปเชิงวิเคราะห์ของสัญญาเพิ่มเติมประกันสุขภาพ AIA Health Happy (แบบเดิม) และ AIA Health Happy New (แบบใหม่) เพื่อประโยชน์ในการศึกษาเปรียบเทียบของผู้บริโภคเท่านั้น
2. ข้อกำหนด เงื่อนไข ข้อยกเว้น และผลประโยชน์ความคุ้มครองที่สมบูรณ์จะระบุไว้ในกรมธรรม์ประกันภัยที่ออกให้แก่ผู้ถือกรมธรรม์
3. ผู้ขอเอาประกันภัยควรศึกษาและทำความเข้าใจในเอกสารเสนอขายก่อนตัดสินใจทำประกันภัย เมื่อได้รับกรมธรรม์แล้วโปรดศึกษารายละเอียดข้อกำหนดและเงื่อนไขในกรมธรรม์
4. อ้างอิงตามหลักเกณฑ์การกำกับดูแลของ สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.), ข้อมูลผลิตภัณฑ์ทางการจาก เอไอเอ ประเทศไทย (AIA Thailand) และหลักเกณฑ์ลดหย่อนภาษีเบี้ยประกันสุขภาพของ กรมสรรพากร
🔗 แบบประกันที่เกี่ยวข้อง: AIA Health Happy New • AIA Health Happy (แผนเดิม) • AIA Health CI Hero • ประกันชดเชยรายได้ AIA HB