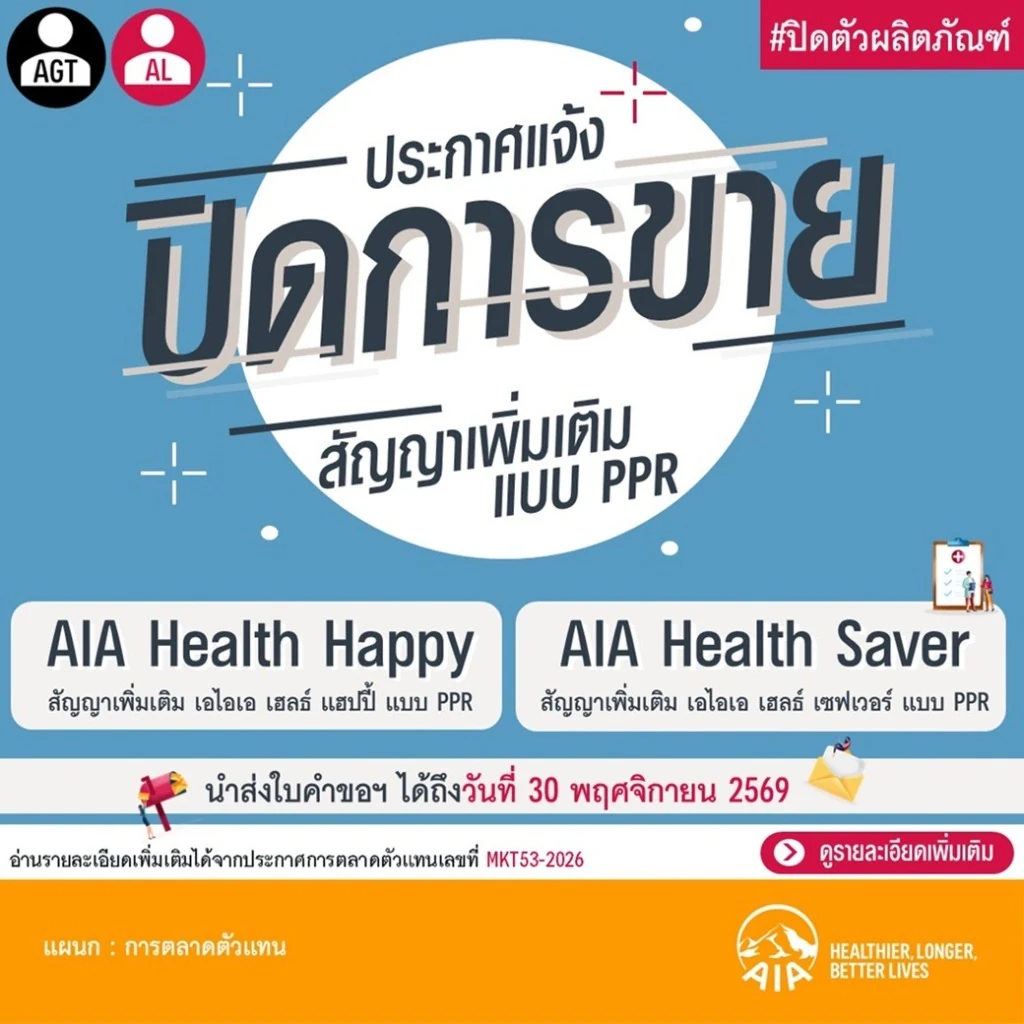
ประกาศเลขที่ MKT53-2026
📌 สรุปใจความสำคัญ: ประกาศปิดการขายสัญญาเพิ่มเติมกลุ่มค่ารักษาพยาบาล แบบ PPR
บริษัท เอไอเอ จำกัด (ประเทศไทย) โดยฝ่ายการตลาด ได้ออกประกาศทางการเตรียมปิดการขายสัญญาเพิ่มเติม เอไอเอ เฮลธ์ แฮปปี้ (AIA Health Happy) แบบ PPR และ เอไอเอ เฮลธ์ เซฟเวอร์ (AIA Health Saver) แบบ PPR โดยกำหนดให้นำส่งใบคำขอเอาประกันภัยได้ถึงวันที่ 30 พฤศจิกายน 2569 เป็นวันสุดท้าย
- วันสุดท้ายนำส่งใบคำขอ: 30 พฤศจิกายน 2569
- ผลบังคับใช้ 1 ธ.ค. 2569: ไม่อนุมัติใบคำขอซื้อใหม่ หรือเปลี่ยนแปลงสัญญาเป็นแบบดังกล่าว ทั้งธุรกิจใหม่และธุรกิจปีต่ออายุ
- ผู้ถือกรมธรรม์เดิม: กรมธรรม์เดิมไม่ได้ถูกยกเลิกทันที สัญญาเพิ่มเติมมีระยะเวลา 1 ปี และต่ออายุรอบปีกรมธรรม์ตามเงื่อนไขสัญญา
- การปรับเบี้ยและต่ออายุ: เป็นไปตามเงื่อนไขสัญญา 3 ประการ และอัตราเบี้ยปรับเปลี่ยนตามเกณฑ์ที่ได้รับความเห็นชอบจากนายทะเบียน
📑 สารบัญเนื้อหาในบทความ
- AIA ประกาศปิดการขายประกันสุขภาพแบบ PPR อย่างเป็นทางการ
- ประกันสุขภาพ AIA รุ่นไหนที่กำลังปิดการขาย?
- วันสุดท้ายในการสมัครคือวันไหน? (เช็กความแตกต่างระหว่างนำส่งกับอนุมัติ)
- ลูกค้าที่มีประกันสุขภาพ AIA อยู่แล้ว จะได้รับผลกระทบหรือไม่?
- ทำไมการรักษาประกันสุขภาพเดิมจึงสำคัญ?
- ลูกค้าที่ยังไม่มีประกันสุขภาพควรทำอย่างไรก่อนวันปิดการขาย?
- คำถามที่พบบ่อย (FAQ) ข้อสงสัยเกี่ยวกับการปิดการขาย
AIA ประกาศปิดการขายประกันสุขภาพแบบ PPR อย่างเป็นทางการ
เมื่อวันที่ 9 ตุลาคม 2569 บริษัท เอไอเอ จำกัด (ประเทศไทย) โดยประธานเจ้าหน้าที่ฝ่ายการตลาด (คุณชลิดา นครชัย) และประธานเจ้าหน้าที่ฝ่ายตัวแทนประกันชีวิต (คุณอลิสา สิมะโรจน์) ได้ออกหนังสือแจ้งประกาศอย่างเป็นทางการ เลขที่ MKT53-2026 ไปยังพลังตัวแทน ผู้บริหารหน่วย และที่ปรึกษาการเงินทั่วประเทศ
ประกาศดังกล่าวระบุการสิ้นสุดระยะเวลาการขยายเวลาขายตามประกาศฉบับเดิม (MKT23-2026 ลงวันที่ 26 มีนาคม 2569) และกำหนดมาตรการปิดการขายสัญญาเพิ่มเติมกลุ่มค่ารักษาพยาบาล (เหมาจ่าย) แบบ PPR อย่างเป็นทางการ โดยมีรายละเอียดและกำหนดเวลาที่ผู้ถือกรมธรรม์และผู้สนใจทำประกันสุขภาพต้องรับทราบอย่างชัดเจน
“บริษัทเตรียมจะปิดการขายสัญญาเพิ่มเติม เอไอเอ เฮลธ์ แฮปปี้ แบบ PPR และ เอไอเอ เฮลธ์ เซฟเวอร์ แบบ PPR ท่านสามารถนำส่งใบคำขอฯ ได้จนถึงวันที่ 30 พฤศจิกายน 2569… ตั้งแต่วันที่ 1 ธันวาคม 2569 เป็นต้นไป บริษัทจะไม่卧ุมัติใบคำขอเปลี่ยนแปลงเพื่อซื้อหรือเปลี่ยนแปลงสัญญาเพิ่มเติมเป็นสัญญาเพิ่มเติมตามตารางข้างต้น ทั้งธุรกิจใหม่และธุรกิจปีต่ออายุ”
ประกันสุขภาพ AIA รุ่นไหนที่กำลังปิดการขาย?
ผลิตภัณฑ์สัญญาเพิ่มเติมกลุ่มค่ารักษาพยาบาลที่บริษัทประกาศปิดการขายในครั้งนี้ ครอบคลุม 2 แบบประกันสุขภาพเหมาจ่ายยอดนิยมที่เป็น “แบบ PPR” (Personal Protection Rider) ได้แก่:
1. AIA Health Happy แบบ PPR
สัญญาเพิ่มเติมประกันสุขภาพเหมาจ่ายยอดนิยม มอบวงเงินความคุ้มครองสูง (แผน 1 ล้าน, 5 ล้าน, 15 ล้าน และ 25 ล้านบาท) มีจุดเด่นด้านผลประโยชน์เหมาจ่ายค่ารักษาพยาบาลและการเบิ้ลวงเงินกรณีป่วยโรคร้ายแรง
2. AIA Health Saver แบบ PPR
สัญญาเพิ่มเติมประกันสุขภาพเหมาจ่ายราคาสบายกระเป๋า (แผนวงเงิน 2 แสน, 3 แสน, 4 แสน และ 5 แสนบาท) ออกแบบมาเพื่อให้คนไทยเข้าถึงความคุ้มครองเหมาจ่ายค่ารักษาพยาบาลได้ในอัตราเบี้ยที่คุ้มค่า
ข้อสังเกตสำคัญ: สัญญาเพิ่มเติมแบบใหม่ที่จะมาทดแทนนั้น ในประกาศของบริษัทระบุไว้ชัดเจนว่า “สำหรับสัญญาเพิ่มเติมค่ารักษาพยาบาลแบบใหม่ บริษัทจะประกาศรายละเอียดให้ทราบอีกครั้งในภายหลัง” ซึ่งตัวแทนและลูกค้าสามารถติดตามข่าวสารอัปเดตทางการจากทางบริษัทต่อไป
วันสุดท้ายในการสมัครคือวันไหน?
กำหนดการสุดท้ายที่บริษัทเปิดรับคือ วันที่ 30 พฤศจิกายน 2569 อย่างไรก็ตาม ผู้ที่กำลังวางแผนทำประกันสุขภาพจำเป็นต้องเข้าใจความแตกต่างที่สำคัญทางเทคนิคระหว่าง 2 คำนี้:
หากท่านมีประวัติสุขภาพ เคยเข้ารับการผ่าตัด หรือมีโรคประจำตัว ฝ่ายพิจารณารับประกันภัยอาจต้องขอประวัติการรักษาพยาบาลเพิ่มเติมจากโรงพยาบาลเดิม หรือขอให้ตรวจสุขภาพ ซึ่งต้องใช้ระยะเวลาในการประสานงาน หากยื่นเอกสารกระชั้นชิดในวันสุดท้าย อาจเกิดความล่าช้าหรือเอกสารไม่ครบถ้วน จึงขอแนะนำให้วางแผนปรึกษาตัวแทนล่วงหน้าก่อนสิ้นเดือนพฤศจิกายน
ลูกค้าที่มีประกันสุขภาพ AIA อยู่แล้ว จะได้รับผลกระทบหรือไม่?
สำหรับลูกค้าเดิมที่ถือกรมธรรม์ประกันสุขภาพ AIA Health Happy แบบ PPR หรือ AIA Health Saver แบบ PPR อยู่ก่อนแล้ว มีข้อเท็จจริงสำคัญตามประกาศของบริษัทที่ต้องทำความเข้าใจ ดังนี้:
✅ การปิดการขาย “ไม่ใช่” การยกเลิกกรมธรรม์เดิมของลูกค้า
ลูกค้าที่ถือกรมธรรม์อยู่แล้ว ความคุ้มครองยังคงดำเนินต่อไปตามสัญญา โดยสัญญาเพิ่มเติมกลุ่มสุขภาพเป็นสัญญาประกันภัยที่มีระยะเวลาเอาประกันภัย 1 ปี และจะต่ออายุกรณีครบรอบปีกรมธรรม์ประกันภัย (Renewal) ตามข้อกำหนดและเงื่อนไขที่ระบุไว้ในสัญญา
เงื่อนไขการต่ออายุและข้อยกเว้นการไม่ต่ออายุ (ตามประกาศ MKT53-2026):
บริษัทจะต่ออายุสัญญาเพิ่มเติมเมื่อครบรอบปีกรมธรรม์ เว้นแต่ในกรณีดังต่อไปนี้ ที่บริษัทจะสงวนสิทธิ์ไม่ต่ออายุสัญญาเพิ่มเติม:
- กรณีไม่แถลงข้อความจริง: มีหลักฐานว่าผู้เอาประกันภัยไม่แถลงข้อความจริงตามใบคำขอเอาประกันภัย หรือคำขอต่ออายุ (Reinstatement) ใบแถลงสุขภาพ และข้อแถลงเพิ่มเติมอื่นใดที่เกี่ยวข้องกับการทำสัญญาเพิ่มเติมประกันสุขภาพ ซึ่งเป็นสาระสำคัญที่อาจทำให้บริษัทเรียกเบี้ยประกันภัยสูงขึ้น บอกปัดไม่รับทำสัญญา หรือรับประกันภัยแบบมีเงื่อนไข
- การรักษาโดยไม่มีความจำเป็นทางการแพทย์: ผู้เอาประกันภัยเรียกร้องผลประโยชน์จากการที่ตนให้มีการรักษาการบาดเจ็บหรือการป่วยโดยไม่มีความจำเป็นทางการแพทย์
- การเรียกร้องค่าชดเชยเกินจริง: ผู้เอาประกันภัยเรียกร้องผลประโยชน์ค่าชดเชยจากการนอนพักรักษาตัวในโรงพยาบาล รวมกันทุกบริษัทเกินกว่ารายได้ที่แท้จริง
เงื่อนไขการปรับเบี้ยประกันภัย:
บริษัทอาจปรับเบี้ยประกันภัยของสัญญาเพิ่มเติมสุขภาพ ณ วันครบรอบปีกรมธรรม์ประกันภัย อันเนื่องมาจากปัจจัยต่าง ๆ ดังนี้:
- อายุ และชั้นอาชีพ ของแต่ละบุคคล
- ค่าใช้จ่ายในการรักษาพยาบาลที่สูงขึ้น หรือจากประสบการณ์การจ่ายค่าสินไหมทดแทนโดยรวมของพอร์ตโฟลิโอ (Portfolio) ของสัญญาเพิ่มเติมนี้
- ทั้งนี้ เบี้ยประกันภัยที่มีการปรับจะต้องอยู่ในอัตราที่ได้รับความเห็นชอบจากนายทะเบียน (สำนักงาน คปภ.) ไว้แล้ว
ไม่ควรรีบยกเลิกกรมธรรม์เดิมโดยเด็ดขาด หากท่านยังไม่ได้ศึกษาเงื่อนไขอย่างละเอียด เนื่องจากการยกเลิกสัญญาเดิมแล้วไปซื้อสัญญาใหม่ อาจทำให้ท่านต้องเริ่มนับระยะเวลารอคอยใหม่ หรือหากมีปัญหาสุขภาพเกิดขึ้นในระหว่างที่ถือกรมธรรม์เดิม การทำประกันใหม่อาจไม่คุ้มครองโรคนั้น ๆ หรือถูกเพิ่มเบี้ยประกันได้
ทำไมการรักษาประกันสุขภาพเดิมจึงสำคัญ?
ในหลักการบริหารความเสี่ยงด้านสุขภาพ กรมธรรม์ประกันสุขภาพฉบับที่อนุมัติแล้วและถืออยู่ต่อเนื่องเปรียบเสมือน “ทรัพย์สินด้านความคุ้มครอง” ที่มีมูลค่าสูงขึ้นเรื่อย ๆ ตามกาลเวลา ด้วยเหตุผลสำคัญ 3 ประการ:
ผ่านระยะเวลารอคอยแล้ว
กรมธรรม์เดิมผ่านระยะเวลารอคอย (Waiting Period 30 วัน หรือ 120 วันสำหรับกลุ่มโรคเรื้อรัง) ไปแล้ว ทำให้พร้อมคุ้มครองเต็มรูปแบบทันที
คุ้มครองโรคที่เกิดหลังทำสัญญา
โรคหรืออาการเจ็บป่วยที่ตรวจพบหลังจากกรมธรรม์มีผลบังคับ สัญญาเดิมยังคงให้ความคุ้มครองตามข้อกำหนดโดยไม่มีการเพิ่มข้อยกเว้นย้อนหลัง
ป้องกันความเสี่ยงถูกปฏิเสธในอนาคต
หากยกเลิกแล้วต้องการสมัครใหม่ เมื่อสุขภาพเปลี่ยนไป มีค่าเลือดผิดปกติ หรือตรวจพบซีสต์ อาจถูกเพิ่มเบี้ย หรือไม่รับประกันในส่วนนั้น
ลูกค้าที่ยังไม่มีประกันสุขภาพควรทำอย่างไร?
หากท่านเป็นหนึ่งในผู้ที่กำลังพิจารณาทำประกันสุขภาพเหมาจ่าย และมองว่าแผน AIA Health Happy หรือ AIA Health Saver ตอบโจทย์ความต้องการของตนเองหรือครอบครัว มีแนวทางปฏิบัติที่แนะนำ 4 ขั้นตอนก่อนถึงวันที่ 30 พฤศจิกายน 2569:
ประเมินมาตรฐานโรงพยาบาลที่ท่านและครอบครัวเข้าใช้บริการเป็นประจำ เช่น ค่าห้อง ค่ารักษา เพื่อเลือกวงเงินเหมาจ่าย (เช่น แผน 1 ล้าน, 5 ล้าน หรือแผนประหยัด Health Saver)
ดูตารางเบี้ยประกันภัยตามช่วงอายุ และเปรียบเทียบความคุ้มครองผู้ป่วยใน (IPD) และผู้ป่วยนอก (OPD) ให้เหมาะกับงบประมาณระยะยาว
ทำความเข้าใจเกี่ยวกับสภาพที่เป็นมาก่อนเอาประกันภัย (Pre-existing Condition) ข้อยกเว้นมาตรฐาน และเงื่อนไขการต่ออายุสัญญา 1 ปี
ประสานงานกับตัวแทนประกันชีวิตหรือที่ปรึกษาการเงิน AIA เพื่อตรวจสอบข้อมูล จัดเตรียมเอกสาร และนำส่งใบคำขอฯ ก่อนวันที่ 30 พฤศจิกายน 2569
คำถามที่พบบ่อย (FAQ) เกี่ยวกับการปิดการขาย AIA Health Happy & Health Saver PPR
1. AIA Health Happy ปิดการขายจริงหรือไม่?
คำตอบ: ปิดการขายจริงครับ โดยเป็นการปิดการขายเฉพาะ แบบ PPR (Personal Protection Rider) ตามประกาศฝ่ายการตลาดตัวแทน เอไอเอ ประเทศไทย เลขที่ MKT53-2026 ลงวันที่ 9 ตุลาคม 2569
2. AIA Health Saver ปิดการขายเมื่อไหร่?
คำตอบ: สามารถนำส่งใบคำขอเอาประกันภัยได้จนถึง วันที่ 30 พฤศจิกายน 2569 เป็นวันสุดท้าย และตั้งแต่วันที่ 1 ธันวาคม 2569 เป็นต้นไป บริษัทจะไม่卧ุมัติใบคำขอซื้อใหม่หรือเปลี่ยนเป็นสัญญาแบบดังกล่าว
3. ลูกค้าเดิมยังต่ออายุได้หรือไม่?
คำตอบ: กรมธรรม์เดิมไม่ได้ถูกยกเลิก สัญญาเพิ่มเติมมีระยะเวลาเอาประกันภัย 1 ปี และจะต่ออายุ ณ วันครบรอบปีกรมธรรม์ตามเงื่อนไขสัญญา เว้นแต่กรณีที่เข้าข่าย 3 ข้อยกเว้นที่บริษัทสงวนสิทธิ์ไม่ต่ออายุ (เช่น มีหลักฐานว่าไม่แถลงข้อความจริง, เรียกร้องสินไหมโดยไม่มีความจำเป็นทางการแพทย์ หรือเรียกร้องค่าชดเชยรวมเกินรายได้จริง) และอัตราเบี้ยประกันภัยอาจมีการปรับเปลี่ยนตามเกณฑ์อายุ อาชีพ หรือพอร์ตโฟลิโอสินไหมรวมตามที่นายทะเบียนเห็นชอบ
4. เคลมค่ารักษาไปแล้วจะต่ออายุได้ไหม?
คำตอบ: หากการรักษาพยาบาลและการเรียกร้องสินไหมเป็นไปตามความจำเป็นทางการแพทย์ที่แท้จริง และไม่ได้เข้าข่ายกรณีที่บริษัทสงวนสิทธิ์ไม่ต่ออายุ สัญญาจะต่ออายุตามเงื่อนไขปกติในวันครบรอบปีกรมธรรม์ โดยเบี้ยประกันภัยอาจมีการปรับตามเกณฑ์อายุหรืออัตราเบี้ยพอร์ตโฟลิโอที่นายทะเบียนเห็นชอบ
5. หลังวันที่ 30 พฤศจิกายน ยังสมัครได้หรือไม่?
คำตอบ: ตั้งแต่วันที่ 1 ธันวาคม 2569 เป็นต้นไป บริษัทจะไม่卧ุมัติใบคำขอเพื่อซื้อใหม่ หรือขอเปลี่ยนแปลงสัญญาเพิ่มเติมมาเป็น AIA Health Happy แบบ PPR และ AIA Health Saver แบบ PPR ทั้งธุรกิจใหม่และธุรกิจปีต่ออายุ
6. ประกันสุขภาพแบบ PPR คืออะไร?
คำตอบ: แบบ PPR (Personal Protection Rider) คือสัญญาเพิ่มเติมประกันสุขภาพมาตรฐานดั้งเดิมของ AIA ที่แนบท้ายกรมธรรม์ประกันชีวิตหลัก เพื่อมอบความคุ้มครองค่ารักษาพยาบาลตามวงเงินเหมาจ่ายที่กำหนดในสัญญา
7. ควรเปลี่ยนประกันสุขภาพเดิมหรือไม่?
คำตอบ: ไม่แนะนำให้รีบยกเลิกหรือเปลี่ยนสัญญาโดยไม่ได้ปรึกษาตัวแทนอย่างรอบคอบ เพราะการทำสัญญาใหม่จะต้องแถลงสุขภาพและนับระยะเวลารอคอยใหม่ทั้งหมด หากมีประวัติการรักษาเดิมอาจถูกเพิ่มเบี้ยหรือมีข้อยกเว้นเฉพาะโรคได้ ควรศึกษาข้อดีและข้อจำกัดเปรียบเทียบก่อนเสมอ
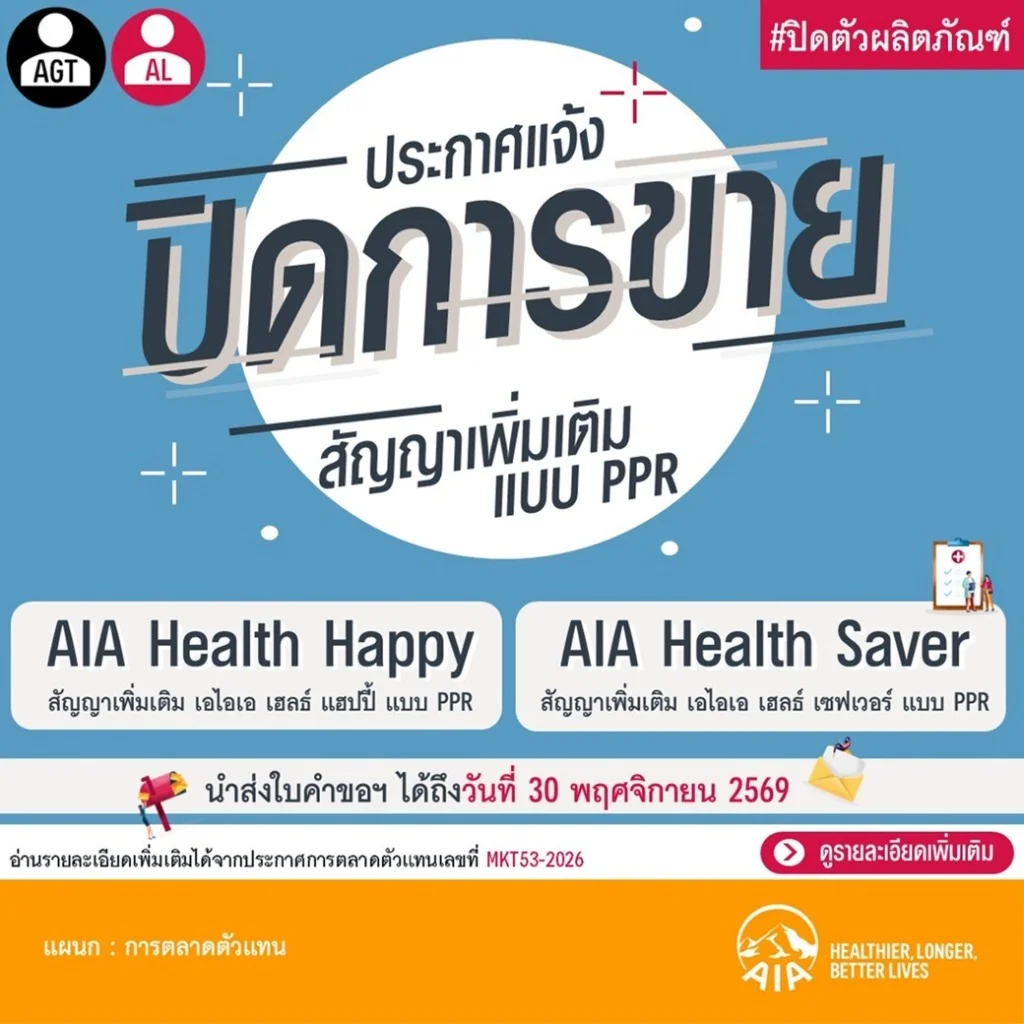
ภาพประชาสัมพันธ์: ประกาศการตลาดตัวแทน เอไอเอ ประเทศไทย เลขที่ MKT53-2026 ปิดการขายสัญญาเพิ่มเติม PPR
🔗 ข้อมูลและบทความที่เกี่ยวข้อง:
- ประกันสุขภาพเหมาจ่าย AIA Health Happy — แผนเหมาจ่ายยอดนิยม 1-25 ล้านบาท ตารางผลประโยชน์และเช็กเบี้ย
- เปรียบเทียบ AIA Health Happy vs AIA Health Saver — เลือกแผนไหนดี วิเคราะห์ความคุ้มค่าและเบี้ยประกัน
- รวมประกันสุขภาพ AIA เหมาจ่าย — สรุปจุดเด่นและเครื่องมือคำนวณเบี้ยประกันสุขภาพทุกแผน
- หมวดหมู่ประกันสุขภาพ AIA ทั้งหมด — รวมผลิตภัณฑ์ประกันสุขภาพเอไอเอทุกแบบล่าสุด
ต้องการคำปรึกษาหรือวางแผนประกันสุขภาพ AIA ก่อนวันปิดการขาย?
ติดต่อปรึกษา ตรวจสอบสิทธิประโยชน์กรมธรรม์เดิม หรือออกแบบแผนประกันสุขภาพเหมาจ่ายกับ คุณธีทัต นันทิวัฒน์เดชากุล (MDRT 2026 Qualifier) และ คุณรุ้งลาวัลย์ นันทิวุฒน์เดชากุล ผู้บริหารหน่วย Enrich Wealth 1 ได้โดยตรง ไม่มีค่าใช้จ่าย