ประกันชีวิต AIA มีแบบไหนบ้าง เป็นคำถามสำคัญสำหรับผู้ที่ต้องการวางแผนความมั่นคงให้ตนเองและครอบครัว การเลือกประกันชีวิตถือเป็นหนึ่งในการตัดสินใจทางการเงินที่สำคัญสำหรับทุกครอบครัว โดยเฉพาะอย่างยิ่งเมื่อต้องพิจารณาจากผู้ให้บริการหลักในตลาดอย่าง AIA ซึ่งมีผลิตภัณฑ์ประกันหลากหลายรูปแบบที่ออกแบบมาเพื่อตอบสนองความต้องการที่แตกต่างกันของลูกค้า บทความนี้จะนำเสนอภาพรวมของ ประกันชีวิต AIA ประเภทความคุ้มครองที่มีอยู่ ปัจจัยสำคัญที่ควรพิจารณา และคำถามที่ควรถามตัวแทนประกันชีวิตก่อนตัดสินใจ เพื่อให้คุณสามารถเลือกแผนประกันที่สอดคล้องกับเป้าหมายทางการเงินและความต้องการของครอบครัวได้อย่างแท้จริง
ภาพรวมของประกันชีวิตและความสำคัญในการวางแผนการเงิน
ประกันชีวิตคือสัญญาระหว่างผู้เอาประกันกับบริษัทประกันภัย ที่มอบความคุ้มครองทางการเงินให้กับผู้รับผลประโยชน์เมื่อเกิดเหตุการณ์ที่กำหนดไว้ในกรมธรรม์ การมีประกันชีวิตที่เหมาะสมช่วยสร้างหลักประกันทางการเงินให้กับครอบครัว ลดความเสี่ยงจากเหตุการณ์ไม่คาดคิด และเป็นเครื่องมือในการสะสมทรัพย์ระยะยาว
วัตถุประสงค์หลักของการทำประกันชีวิต
ความคุ้มครองชีวิต เป็นวัตถุประสงค์พื้นฐานที่สำคัญที่สุด เพื่อให้แน่ใจว่าครอบครัวจะได้รับเงินก้อนเมื่อผู้เอาประกันเสียชีวิต ช่วยให้ครอบครัวสามารถชำระหนี้สิน ค่าครองชีพ และค่าใช้จ่ายในอนาคตได้
การสะสมทรัพย์ เป็นอีกหนึ่งวัตถุประสงค์ที่หลายคนให้ความสำคัญ โดยประกันชีวิตบางประเภทสามารถใช้เป็นเครื่องมือในการออมเงินระยะยาว พร้อมรับผลประโยชน์ตามเงื่อนไขของแบบประกันเมื่อครบกำหนดสัญญา
การวางแผนการเงินที่ดีควรพิจารณาประกันชีวิตเป็นส่วนหนึ่งของแผนบริหารความเสี่ยง เพื่อช่วยลดผลกระทบทางการเงินจากเหตุการณ์ไม่คาดคิด และเสริมความมั่นคงให้ครอบครัวในระยะยาว
ประกันชีวิต AIA มีแบบไหนบ้าง: ประเภทที่ควรรู้จัก
ประกันชีวิตแบ่งออกเป็นหลายประเภทตามลักษณะความคุ้มครองและวัตถุประสงค์ การเข้าใจความแตกต่างของแต่ละประเภทจะช่วยให้คุณเลือกแผนที่เหมาะสมได้
ประกันชีวิตแบบสะสมทรัพย์
ประกันชีวิตแบบสะสมทรัพย์เป็นการรวมระหว่างความคุ้มครองชีวิตกับการออมเงิน ผู้เอาประกันจะได้รับเงินคืนเมื่อครบกำหนดสัญญาหากยังมีชีวิตอยู่ หรือผู้รับผลประโยชน์จะได้รับเงินเอาประกันเมื่อผู้เอาประกันเสียชีวิตภายในระยะเวลาคุ้มครอง
- เหมาะสำหรับผู้ที่ต้องการสร้างวินัยในการออม
- มีความคุ้มครองชีวิตและการสะสมทรัพย์ไปพร้อมกัน
- สามารถใช้เป็นเครื่องมือในการวางแผนเกษียณหรือการศึกษาบุตร
คุณสามารถศึกษาข้อมูลเพิ่มเติมเกี่ยวกับประกันสะสมทรัพย์ AIAเพื่อทำความเข้าใจรูปแบบการออมในรูปแบบประกันชีวิตได้
ประกันชีวิตแบบตลอดชีพ
ประกันชีวิตแบบตลอดชีพเน้นความคุ้มครองระยะยาว โดยอายุสิ้นสุดความคุ้มครอง ระยะเวลาชำระเบี้ย และผลประโยชน์จะแตกต่างกันตามแบบประกัน ควรตรวจสอบรายละเอียดจากเอกสารประกอบการเสนอขายและกรมธรรม์
ข้อดีสำคัญ:
- เน้นความคุ้มครองระยะยาวตามเงื่อนไขของแบบประกัน
- เลือกระยะเวลาชำระเบี้ยให้เหมาะกับแผนการเงินได้ในบางแบบประกัน
- บางแบบประกันอาจมีมูลค่าเวนคืนหรือผลประโยชน์ตามที่ระบุในกรมธรรม์
ประกันชีวิตแบบคุ้มครองชั่วระยะเวลา
ประกันชีวิตแบบคุ้มครองชั่วระยะเวลา (Term Insurance) ให้ความคุ้มครองเฉพาะในช่วงเวลาที่กำหนด เช่น 10 ปี 20 ปี หรือ 30 ปี เป็นประกันที่เน้นความคุ้มครองสูงด้วยเบี้ยประกันที่ต่ำกว่าประกันแบบอื่น
| ลักษณะ | ประกันแบบสะสมทรัพย์ | ประกันแบบตลอดชีพ | ประกันแบบชั่วระยะเวลา |
|---|---|---|---|
| ระยะเวลาคุ้มครอง | ตามกำหนดในสัญญา | ตลอดชีพ | ระยะเวลาที่กำหนด |
| เบี้ยประกัน | ขึ้นอยู่กับแบบประกัน | ขึ้นอยู่กับแบบประกัน | โดยทั่วไปมักต่ำกว่าแบบที่มีส่วนออม |
| มูลค่าเงินสด | อาจมีตามเงื่อนไข | อาจมีตามเงื่อนไข | โดยทั่วไปไม่มีส่วนออม |
| วัตถุประสงค์หลัก | ออม + คุ้มครอง | คุ้มครองตลอดชีพ | เน้นความคุ้มครองตามช่วงเวลาที่กำหนด |
หมายเหตุ: ตารางนี้อธิบายลักษณะทั่วไปเพื่อช่วยให้เห็นภาพเบื้องต้น รายละเอียดจริงอาจแตกต่างกันตามแบบประกัน อายุ สุขภาพ ทุนประกัน ระยะเวลาชำระเบี้ย และเงื่อนไขของบริษัท ควรตรวจสอบเอกสารประกอบการเสนอขายก่อนตัดสินใจ
ประกันชีวิตควบการลงทุน
ประกันชีวิตควบการลงทุน (Unit Linked) เป็นประกันที่ผสมผสานระหว่างความคุ้มครองชีวิตกับการลงทุนในกองทุน ผู้เอาประกันสามารถเลือกกองทุนที่ต้องการลงทุนและปรับเปลี่ยนพอร์ตการลงทุนได้ตามความเหมาะสม
ผู้ที่สนใจรูปแบบนี้สามารถดูข้อมูลเพิ่มเติมจากประกันชีวิตควบการลงทุนของ AIAเพื่อเข้าใจโครงสร้างและความเสี่ยงที่เกี่ยวข้อง
ปัจจัยสำคัญในการเลือกประกันชีวิต AIA
การเลือก ประกันชีวิต AIA ที่เหมาะสมต้องพิจารณาหลายปัจจัยเพื่อให้สอดคล้องกับสถานการณ์ทางการเงินและเป้าหมายของแต่ละบุคคล
อายุและสถานภาพครอบครัว
อายุเป็นปัจจัยสำคัญที่ส่งผลต่อเบี้ยประกันและทางเลือกของผลิตภัณฑ์ อายุเป็นหนึ่งในปัจจัยที่มีผลต่อเบี้ยประกันและทางเลือกของแบบประกัน โดยรายละเอียดจริงขึ้นอยู่กับเงื่อนไขของแต่ละผลิตภัณฑ์และการพิจารณาของบริษัท
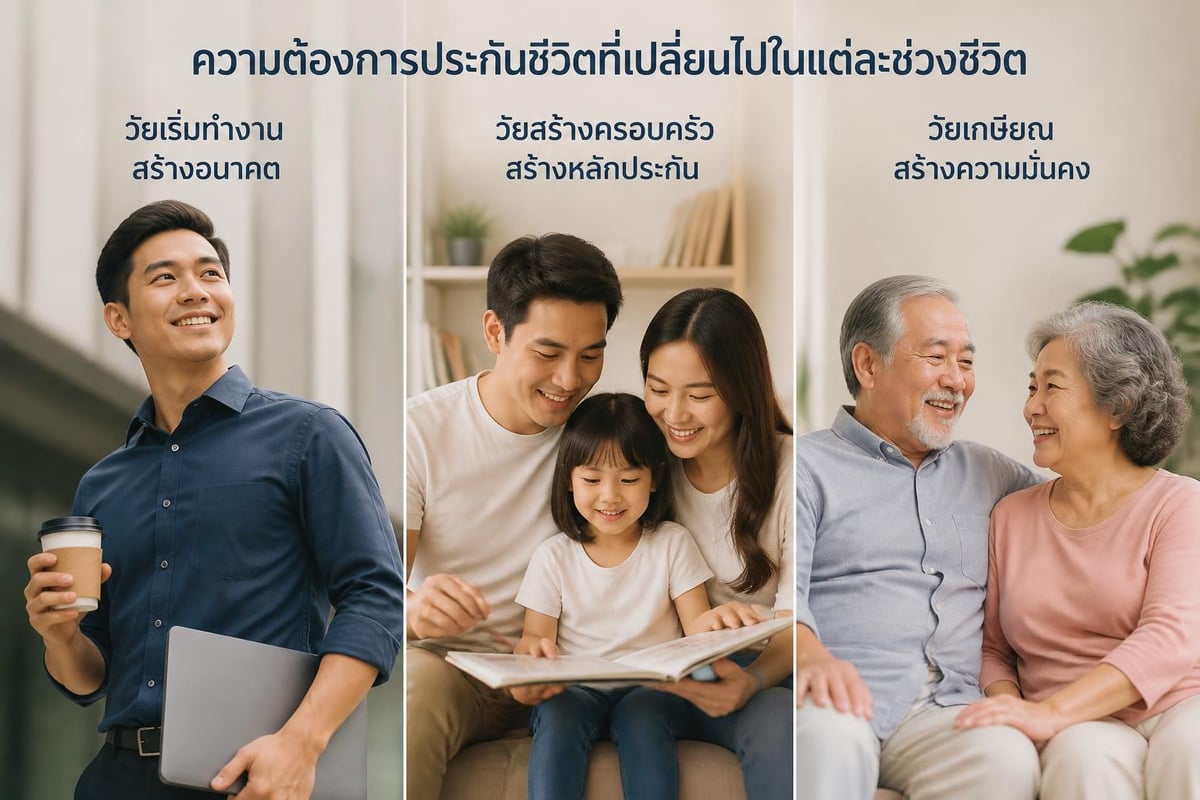
สถานภาพครอบครัวที่แตกต่างกันมีความต้องการที่แตกต่างกัน:
- โสด: อาจเน้นการสะสมทรัพย์และความคุ้มครองพื้นฐาน
- แต่งงานมีบุตร: ต้องการความคุ้มครองสูงเพื่อดูแลครอบครัว
- วัยเกษียณ: เน้นความคุ้มครองสุขภาพและรายได้หลังเกษียณ
งบประมาณและความสามารถในการชำระเบี้ย
การกำหนดงบประมาณที่เหมาะสมสำหรับเบี้ยประกันเป็นสิ่งสำคัญ งบประมาณที่เหมาะสมควรพิจารณาจากรายได้ ค่าใช้จ่าย ภาระหนี้ เงินสำรองฉุกเฉิน ความคุ้มครองเดิม และความสามารถในการชำระเบี้ยอย่างต่อเนื่อง ไม่ควรกำหนดจากสัดส่วนตายตัวเพียงอย่างเดียว
ควรพิจารณา:
- รายได้ประจำและความมั่นคงของอาชีพ
- ค่าใช้จ่ายคงที่และภาระหนี้สินปัจจุบัน
- เป้าหมายการออมและการลงทุนอื่น ๆ
- ความสามารถในการชำระเบี้ยต่อเนื่องตลอดระยะเวลาสัญญา
เป้าหมายทางการเงินระยะยาว
การระบุเป้าหมายทางการเงินที่ชัดเจนจะช่วยให้เลือกประกันได้ตรงจุด ไม่ว่าจะเป็นการสร้างหลักประกันให้ครอบครัว การเตรียมความพร้อมสำหรับการเกษียณ การวางแผนการศึกษาบุตร หรือการสร้างมรดกให้ลูกหลาน
การวางแผนประกันชีวิตควรสอดคล้องกับแผนการเงินโดยรวม รวมถึงการลงทุนในสินทรัพย์ประเภทอื่น ๆ เพื่อสร้างพอร์ตโฟลิโอที่สมดุล คุณสามารถเข้าถึงข้อมูลประกันชีวิต AIAเพื่อเปรียบเทียบตัวเลือกที่มีอยู่
ความคุ้มครองเดิมและช่องว่างในการคุ้มครอง
การวิเคราะห์ความคุ้มครองที่มีอยู่แล้วเป็นขั้นตอนสำคัญที่หลายคนมักมองข้าม ควรตรวจสอบว่ามีประกันอะไรบ้าง ครอบคลุมอะไร และมีช่องว่างในการคุ้มครองหรือไม่
การประเมินช่องว่างในการคุ้มครอง:
- ความต้องการเงินทุนรวมสำหรับครอบครัวเมื่อเกิดเหตุไม่คาดคิด
- หนี้สินที่ต้องชำระทั้งหมด
- ค่าใช้จ่ายในการเลี้ยงดูบุตรจนสำเร็จการศึกษา
- ความคุ้มครองที่มีอยู่จากที่ทำงานหรือประกันอื่น
การทำงานร่วมกับตัวแทนประกันที่มีความรู้และประสบการณ์จะช่วยให้วิเคราะห์ช่องว่างเหล่านี้ได้อย่างถูกต้อง เพื่อเลือกผลิตภัณฑ์ที่เติมเต็มความต้องการได้อย่างเหมาะสม
การทำความเข้าใจโครงสร้างผลิตภัณฑ์ประกันชีวิต
ผลิตภัณฑ์ ประกันชีวิต AIA ออกแบบมาเพื่อตอบสนองความต้องการที่หลากหลาย การทำความเข้าใจโครงสร้างพื้นฐานจะช่วยให้ตัดสินใจได้อย่างมีข้อมูล
ความคุ้มครองหลักและความคุ้มครองเสริม
ความคุ้มครองหลัก (Main Coverage) คือความคุ้มครองพื้นฐานของกรมธรรม์ที่ให้ผลประโยชน์หลักตามประเภทของประกัน อาจเป็นเงินชดเชยเมื่อเสียชีวิต เงินสะสมเมื่อครบกำหนด หรือทั้งสองอย่าง
ความคุ้มครองเสริม (Rider) เป็นความคุ้มครองเพิ่มเติมที่สามารถซื้อควบคู่กับกรมธรรม์หลัก เช่น ความคุ้มครองโรคร้ายแรง ความคุ้มครองอุบัติเหตุ ความคุ้มครองการสูญเสียรายได้ หรือยกเว้นเบี้ยประกัน
ความคุ้มครองเสริมช่วยเพิ่มความคุ้มครองในด้านที่ต้องการเป็นพิเศษ โดยไม่ต้องทำกรมธรรม์แยก จึงควรพิจารณาความเหมาะสมร่วมกับกรมธรรม์หลักและตรวจสอบรายละเอียดของสัญญาเพิ่มเติมแต่ละรายการ
ระยะเวลาชำระเบี้ยและระยะเวลาคุ้มครอง
ระยะเวลาชำระเบี้ยและระยะเวลาคุ้มครองไม่จำเป็นต้องเท่ากัน บางแผนอาจชำระเบี้ย 10 ปีแต่ได้ความคุ้มครองตลอดชีพ หรือชำระเบี้ยตลอดระยะเวลาคุ้มครอง
การเลือกระยะเวลาชำระเบี้ยควรสอดคล้องกับรายได้และแผนการเงิน:
- ชำระระยะสั้น: เบี้ยสูงกว่าแต่หมดภาระเร็ว เหมาะกับผู้มีรายได้สูง
- ชำระระยะยาว: เบี้ยต่ำกว่าแต่ผูกพันนาน เหมาะกับผู้ต้องการเบี้ยที่จ่ายได้
คุณอาจสนใจศึกษาประกันชีวิตแบบบำนาญของ AIAหากต้องการเตรียมความพร้อมสำหรับวัยเกษียณ
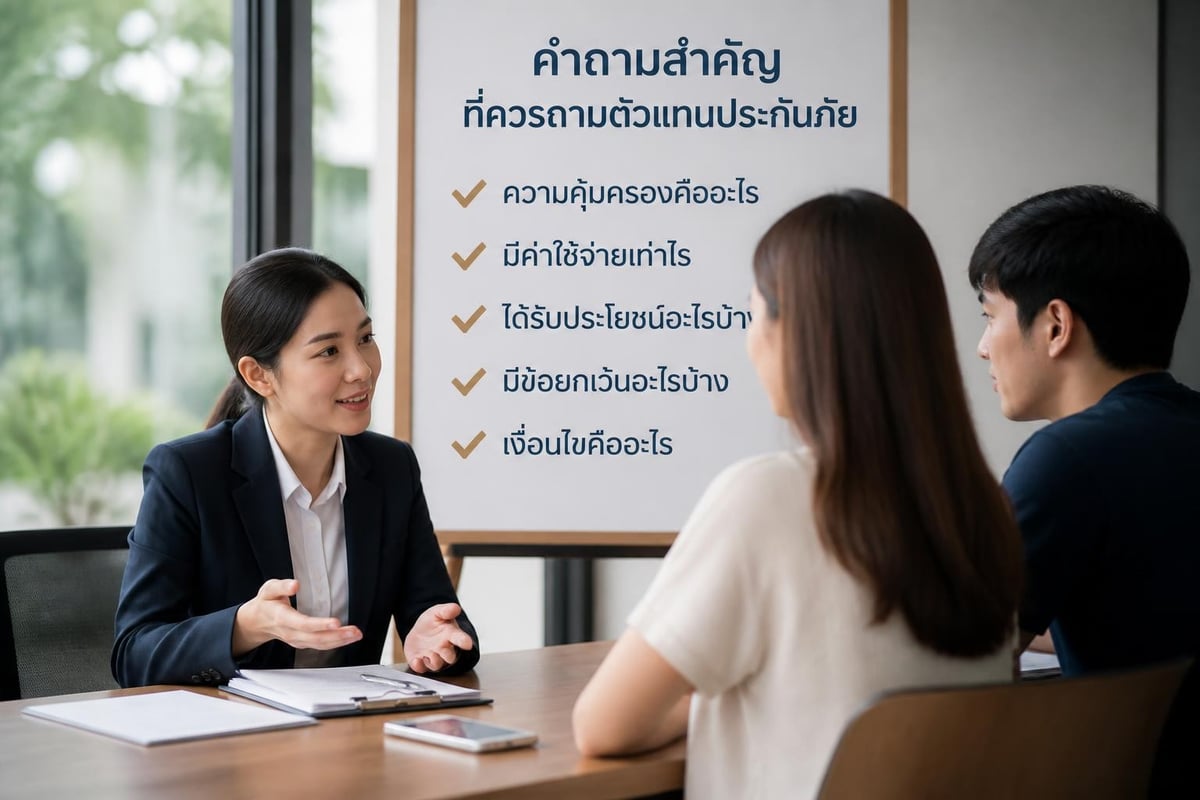
คำถามสำคัญที่ควรถามตัวแทนประกันชีวิต
การปรึกษากับตัวแทนประกันชีวิตที่มีความรู้และประสบการณ์เป็นขั้นตอนสำคัญ แต่คุณควรเตรียมคำถามที่เหมาะสมเพื่อให้ได้ข้อมูลที่ครบถ้วน
คำถามเกี่ยวกับความเหมาะสมของแผนประกัน
- แผนนี้เหมาะสมกับสถานการณ์และเป้าหมายของฉันอย่างไร? ตัวแทนควรอธิบายว่าทำไมแผนที่แนะนำจึงตอบโจทย์ความต้องการของคุณ
- มีทางเลือกอื่นที่ควรพิจารณาหรือไม่? การเปรียบเทียบหลายแผนจะช่วยให้เห็นภาพชัดเจนขึ้น
- ผลกระทบหากฉันต้องหยุดชำระเบี้ยชั่วคราวหรือถาวร? ควรเข้าใจนโยบายเกี่ยวกับการชำระเบี้ยล่าช้าและมูลค่าเวนคืนกรมธรรม์
บริการวางแผนประกันชีวิตและสุขภาพเฉพาะบุคคลช่วยให้คุณได้รับคำปรึกษาที่ละเอียดและครอบคลุม โดยพิจารณาจากงบประมาณ เป้าหมายทางการเงิน ภาระครอบครัว และความคุ้มครองเดิมของแต่ละบุคคล พร้อมบริการหลังการขายและช่วยแนะนำเอกสารในกระบวนการเคลม
คำถามเกี่ยวกับรายละเอียดความคุ้มครอง
- ความคุ้มครองครอบคลุมอะไรบ้าง และมีข้อยกเว้นอย่างไร? ควรอ่านเงื่อนไขกรมธรรม์อย่างละเอียด
- ผลประโยชน์ที่จะได้รับในแต่ละสถานการณ์เป็นอย่างไร? ทั้งกรณีเสียชีวิต ทุพพลภาพ หรือครบกำหนดสัญญา
- มีระยะเวลารอคอยสำหรับความคุ้มครองบางอย่างหรือไม่? บางความคุ้มครองอาจมีระยะเวลารอคอย
การทำความเข้าใจรายละเอียดเหล่านี้จะช่วยให้คุณมีความคาดหวังที่ถูกต้องและหลีกเลี่ยงความเข้าใจผิดในอนาคต
คำถามเกี่ยวกับค่าใช้จ่ายและผลตอบแทน
ค่าใช้จ่ายที่ควรสอบถาม:
- เบี้ยประกันรวมทั้งหมดเท่าไร รวมความคุ้มครองเสริมหรือไม่
- ค่าธรรมเนียมและค่าใช้จ่ายต่าง ๆ ที่เกี่ยวข้อง
- ผลกระทบต่อเบี้ยประกันหากเพิ่มอายุหรือเปลี่ยนแปลงสุขภาพ
สำหรับประกันที่มีส่วนของการลงทุนหรือผลตอบแทน ควรสอบถามว่าตัวเลขที่นำเสนอเป็นการประมาณการหรือรับประกัน และอิงจากสมมติฐานอย่างไร ทั้งนี้ควรตรวจสอบข้อมูลจากเอกสารกรมธรรม์อย่างละเอียดก่อนตัดสินใจ
การประเมินและเปรียบเทียบแผนประกันชีวิต
การเปรียบเทียบแผนประกันต่าง ๆ อย่างเป็นระบบจะช่วยให้ตัดสินใจได้อย่างมีประสิทธิภาพ
เกณฑ์การเปรียบเทียบที่สำคัญ
| เกณฑ์ | รายละเอียดที่ควรพิจารณา |
|---|---|
| ความคุ้มครอง | ขอบเขตและจำนวนเงินเอาประกัน ความคุ้มครองเสริมที่มี |
| เบี้ยประกัน | จำนวนเงินที่ต้องชำระต่องวดและรวมตลอดสัญญา |
| ระยะเวลา | ระยะเวลาชำระเบี้ยและระยะเวลาคุ้มครอง |
| ความยืดหยุ่น | การเปลี่ยนแปลงกรมธรรม์ การเพิ่มหรือลดความคุ้มครอง |
| ผลประโยชน์ | เงินสะสม เงินคืน หรือผลตอบแทนจากการลงทุน |
การใช้ตารางเปรียบเทียบจะช่วยให้เห็นความแตกต่างระหว่างแผนต่าง ๆ ได้ชัดเจนขึ้น แต่ควรปรึกษากับตัวแทนเพื่อทำความเข้าใจรายละเอียดที่ซับซ้อน
การพิจารณาอัตราส่วนความคุ้มครองต่อเบี้ย
การคำนวณว่าจ่ายเบี้ยแต่ละบาทได้ความคุ้มครองเท่าไรเป็นวิธีหนึ่งในการประเมินคุ้มค่า โดยทั่วไปประกันแบบคุ้มครองชั่วระยะเวลาจะให้อัตราส่วนที่ดีที่สุด ในขณะที่ประกันแบบสะสมทรัพย์จะมีอัตราส่วนต่ำกว่าเพราะมีส่วนของการออม
อย่างไรก็ตาม การเปรียบเทียบเพียงอัตราส่วนนี้ไม่เพียงพอ ต้องพิจารณาประกอบกับวัตถุประสงค์ของการทำประกันด้วย หากต้องการทั้งความคุ้มครองและการออม การมีอัตราส่วนต่ำกว่าก็เป็นเรื่องปกติ
คุณสามารถศึกษาข้อมูลเพิ่มเติมจากประกันสะสมทรัพย์ AIAเพื่อเข้าใจโครงสร้างและผลประโยชน์ของแผนประกันแบบนี้
การตรวจสอบความน่าเชื่อถือและชื่อเสียงของบริษัท
แม้ว่า AIA จะเป็นบริษัทประกันชีวิตชั้นนำระดับโลก การตรวจสอบข้อมูลพื้นฐานก็ยังเป็นสิ่งที่ควรทำ
ปัจจัยที่บ่งบอกความมั่นคงทางการเงิน
- อันดับความน่าเชื่อถือ (Credit Rating) จากสถาบันจัดอันดับสากล
- อัตราส่วนการรับผิดตามความเสี่ยง (Risk-Based Capital: RBC) ที่สูงกว่าเกณฑ์กำหนด
- ประวัติการจ่ายผลประโยชน์และการเคลม ที่มีความรวดเร็วและเป็นธรรม
- ประสบการณ์และความเชี่ยวชาญในตลาด ทั้งในและต่างประเทศ
บริษัทที่มีความมั่นคงทางการเงินสูงจะสามารถดูแลกรมธรรม์ของคุณได้ในระยะยาว แม้จะเกิดวิกฤตทางเศรษฐกิจ
การตรวจสอบประสบการณ์และความเชี่ยวชาญของตัวแทน
ตัวแทนประกันชีวิตที่ดีควรมี:
- ความรู้เกี่ยวกับผลิตภัณฑ์อย่างถ่องแท้
- ประสบการณ์ในการให้คำปรึกษาทางการเงิน
- ความซื่อสัตย์และโปร่งใสในการนำเสนอข้อมูล
- ความพร้อมในการให้บริการหลังการขาย
การสอบถามเกี่ยวกับคุณสมบัติ ประสบการณ์ และรีวิวจากลูกค้าเก่าจะช่วยให้คุณมั่นใจในการเลือกตัวแทนที่เหมาะสม
ประกันชีวิต AIA มีแบบไหนบ้าง: เช็กลิสต์ 7 ขั้นตอนก่อนเลือก
ก่อนเลือกแบบประกัน ไม่ควรพิจารณาเพียงเบี้ยประกันหรือผลประโยชน์ที่ได้รับเมื่อครบสัญญา แต่ควรมองทั้งความเสี่ยง ภาระทางการเงิน และระยะเวลาที่ต้องการความคุ้มครอง เช็กลิสต์ต่อไปนี้ช่วยจัดลำดับข้อมูลที่ควรเตรียมก่อนพูดคุยกับตัวแทน เพื่อให้คำแนะนำที่ได้รับสอดคล้องกับชีวิตจริงมากขึ้น
- กำหนดเป้าหมายหลัก: ระบุให้ชัดว่าต้องการเงินดูแลครอบครัว ชำระหนี้ วางแผนการศึกษาบุตร สร้างเงินออม หรือเตรียมรายได้หลังเกษียณ เพราะแต่ละเป้าหมายเหมาะกับแบบประกันต่างกัน
- คำนวณทุนประกันที่จำเป็น: รวมยอดหนี้ ค่าใช้จ่ายครอบครัวหลายปี ค่าเล่าเรียน และเงินสำรองที่ต้องการ แล้วหักเงินออม สวัสดิการ และความคุ้มครองเดิมออก
- กำหนดงบเบี้ยที่จ่ายต่อเนื่องได้: เลือกจำนวนเงินที่ยังชำระได้แม้รายได้ผันผวน โดยไม่กระทบค่าใช้จ่ายจำเป็น เงินสำรองฉุกเฉิน และเป้าหมายการลงทุนอื่น
- เลือกระยะเวลาคุ้มครอง: พิจารณาว่าต้องการคุ้มครองเฉพาะช่วงมีภาระหนี้ ช่วงที่บุตรยังเรียน หรือคุ้มครองระยะยาวเพื่อส่งต่อมรดก
- เปรียบเทียบผลประโยชน์และข้อยกเว้น: ดูเงินเอาประกัน เงื่อนไขการจ่าย ระยะเวลารอคอย มูลค่าเวนคืน และผลกระทบหากหยุดชำระเบี้ยก่อนกำหนด
- ตรวจสอบความคุ้มครองเสริม: เลือกเฉพาะสัญญาเพิ่มเติมที่ช่วยเติมช่องว่าง เช่น สุขภาพ โรคร้ายแรง อุบัติเหตุ หรือยกเว้นเบี้ย โดยไม่ซื้อซ้ำกับสวัสดิการที่มีอยู่
- อ่านเอกสารก่อนลงนาม: ตรวจสอบใบเสนอขาย ตารางผลประโยชน์ เงื่อนไขกรมธรรม์ และข้อมูลที่กรอกในใบคำขอให้ถูกต้องครบถ้วน พร้อมเก็บสำเนาเอกสารไว้
ตัวอย่างการเลือกประกันชีวิตตามสถานการณ์
คนเริ่มทำงานและยังไม่มีภาระครอบครัว
ผู้เริ่มทำงานอาจเริ่มจากความคุ้มครองที่เหมาะกับรายได้ พร้อมรักษาสภาพคล่องและสร้างเงินสำรองฉุกเฉินก่อน หากต้องการสร้างวินัยการออม อาจเปรียบเทียบแบบสะสมทรัพย์กับการออมผ่านช่องทางอื่น โดยพิจารณาระยะเวลาผูกพันและผลตอบแทนที่รับประกันแยกจากตัวเลขประมาณการ
หัวหน้าครอบครัวที่มีหนี้บ้านและบุตร
กลุ่มนี้ควรให้ความสำคัญกับทุนประกันชีวิตที่เพียงพอต่อหนี้สินและค่าใช้จ่ายของครอบครัว หากงบประมาณจำกัด ประกันแบบเน้นความคุ้มครองอาจช่วยให้ได้ทุนประกันสูงขึ้นในช่วงที่มีภาระมาก จากนั้นจึงพิจารณาส่วนออมหรือความคุ้มครองเสริมตามงบที่เหลือ
เจ้าของกิจการหรือผู้มีรายได้ไม่สม่ำเสมอ
ควรเลือกแผนที่สอดคล้องกับกระแสเงินสดและเตรียมเงินสำรองสำหรับเบี้ยประกันหลายงวด การแยกความคุ้มครองส่วนบุคคลออกจากภาระของธุรกิจช่วยให้ประเมินทุนประกันได้ชัดเจนขึ้น รวมถึงควรวางแผนผู้รับผลประโยชน์และเอกสารสำคัญให้ครอบครัวเข้าถึงได้เมื่อจำเป็น
ผู้ใกล้เกษียณ
ควรประเมินระยะเวลาที่ต้องการความคุ้มครอง ภาระที่ยังเหลือ และงบประมาณหลังหยุดทำงานอย่างรอบคอบ เบี้ยประกันอาจสูงขึ้นตามอายุและสุขภาพ จึงไม่ควรเลือกแผนที่ทำให้เงินสำหรับค่าครองชีพหรือค่ารักษาพยาบาลไม่เพียงพอ ควรเปรียบเทียบผลประโยชน์ที่รับประกันกับภาระเบี้ยตลอดสัญญา
วิธีเปรียบเทียบแบบประกันให้ได้ข้อมูลที่ตรงกัน
เมื่อขอใบเสนอขายหลายแบบ ควรใช้ข้อมูลเดียวกันในการเปรียบเทียบ ได้แก่ อายุ เพศ อาชีพ สุขภาพ ทุนประกัน ระยะเวลาชำระเบี้ย และระยะเวลาคุ้มครอง หากตัวแปรต่างกัน ตัวเลขเบี้ยและผลประโยชน์จะเปรียบเทียบกันโดยตรงไม่ได้ ควรแยกผลประโยชน์ที่รับประกันออกจากผลประโยชน์ที่ขึ้นอยู่กับเงินปันผลหรือผลการลงทุน และสอบถามค่าใช้จ่ายที่อาจเกิดขึ้นในแต่ละช่วงเวลา
สุดท้าย ให้พิจารณาว่าแบบประกันยังตอบโจทย์หรือไม่เมื่อเกิดสถานการณ์ที่ไม่เป็นไปตามแผน เช่น รายได้ลดลง ต้องหยุดชำระเบี้ย หรือต้องใช้เงินก่อนครบสัญญา การเข้าใจทางเลือกและผลกระทบล่วงหน้าจะช่วยลดโอกาสยกเลิกกรมธรรม์โดยไม่จำเป็น และช่วยให้ความคุ้มครองทำหน้าที่ได้ตามเป้าหมายที่ตั้งไว้
ประกันชีวิต AIA มีแบบไหนบ้าง และแต่ละแบบเหมาะกับใคร
แบบคุ้มครองชั่วระยะเวลา เหมาะกับผู้ที่ต้องการทุนประกันสูง ในช่วงที่มีภาระชัดเจน เช่น หนี้บ้าน ค่าเล่าเรียนบุตร หรือช่วงสร้างครอบครัว โดยเน้นความคุ้มครองมากกว่าส่วนออม
แบบตลอดชีพ เหมาะกับผู้ที่ต้องการความคุ้มครองระยะยาว วางแผนมรดก หรือเตรียมเงินสำหรับภาระของครอบครัวในอนาคต ควรเปรียบเทียบระยะเวลาชำระเบี้ยและผลประโยชน์ให้ละเอียด
แบบสะสมทรัพย์ เหมาะกับผู้ที่ต้องการออมอย่างมีวินัย พร้อมมีความคุ้มครองชีวิตระหว่างสัญญา ผู้สมัครต้องยอมรับการผูกพันระยะยาว และควรแยกเงินคืนที่รับประกันออกจากผลประโยชน์ที่ไม่รับประกัน
แบบบำนาญ เหมาะกับผู้ที่ต้องการเตรียมกระแสเงินสดหลังเกษียณ ควรพิจารณาอายุเริ่มรับเงิน ระยะเวลารับผลประโยชน์ ภาระเบี้ย และเงินสำรองสำหรับสุขภาพควบคู่กัน
แบบควบการลงทุน เหมาะกับผู้ที่เข้าใจความเสี่ยง ยอมรับความผันผวน และติดตามพอร์ตได้ การลงทุนอาจเพิ่มหรือลด จึงต้องเข้าใจค่าใช้จ่ายและเงื่อนไขที่มีผลต่อความคุ้มครอง
หลังทำประกันแล้ว ควรทบทวนกรมธรรม์ทุกปี ตรวจสอบชื่อผู้รับผลประโยชน์ ที่อยู่ ช่องทางติดต่อ ความคุ้มครองปัจจุบัน และกำหนดชำระเบี้ย หากรายได้ หนี้สิน หรือสมาชิกครอบครัวเปลี่ยน ควรประเมินทุนประกันใหม่ เพื่อให้แผนยังเหมาะกับสถานการณ์และไม่เกิดช่องว่างด้านความคุ้มครอง
คำถามที่พบบ่อย: ประกันชีวิต AIA มีแบบไหนบ้าง
ควรเริ่มทำประกันชีวิตเมื่ออายุเท่าไร?
ไม่มีอายุเดียวที่เหมาะกับทุกคน ควรเริ่มเมื่อมีรายได้ มีหนี้ หรือมีบุคคลที่ต้องดูแล การสมัครในช่วงสุขภาพแข็งแรงอาจมีทางเลือกมากกว่า แต่ต้องเลือกเบี้ยที่จ่ายต่อเนื่องได้จริง
ทุนประกันชีวิตควรเท่าไร?
ทุนประกันควรอ้างอิงจากหนี้คงเหลือ ค่าใช้จ่ายครอบครัว ค่าเล่าเรียนบุตร และเป้าหมายอื่น แล้วหักเงินออม สวัสดิการ และกรมธรรม์เดิม ไม่ควรเลือกจากตัวเลขยอดนิยมเพียงอย่างเดียว
ประกันชีวิตกับประกันสุขภาพเหมือนกันหรือไม่?
ไม่เหมือนกัน ประกันชีวิตหลักเน้นผลประโยชน์ตามเหตุการณ์ที่กำหนด เช่น การเสียชีวิตหรือครบสัญญา ส่วนประกันสุขภาพเน้นค่าใช้จ่ายจากการรักษา โดยมักซื้อเป็นสัญญาเพิ่มเติมและมีเงื่อนไขเฉพาะ
ถ้าหยุดจ่ายเบี้ยจะเกิดอะไรขึ้น?
ผลกระทบขึ้นอยู่กับประเภทกรมธรรม์ ระยะเวลาที่ชำระมา และมูลค่าในกรมธรรม์ อาจมีช่วงผ่อนผัน ลดทุน ใช้มูลค่าเวนคืน หรือสิ้นสุดความคุ้มครอง จึงควรถามรายละเอียดก่อนสมัคร
สามารถเปลี่ยนผู้รับผลประโยชน์ได้หรือไม่?
โดยทั่วไปสามารถยื่นคำขอเปลี่ยนได้ตามเงื่อนไขและขั้นตอนของบริษัท ผู้เอาประกันควรทบทวนข้อมูลเมื่อแต่งงาน มีบุตร หย่าร้าง หรือเกิดการเปลี่ยนแปลงสำคัญในครอบครัว
ข้อควรระวังในการทำประกันชีวิต
การทำประกันชีวิตเป็นภาระผูกพันระยะยาว มีข้อควรระวังบางประการที่ควรตระหนักเพื่อหลีกเลี่ยงปัญหาในอนาคต
การเปิดเผยข้อมูลสุขภาพและอาชีพอย่างครบถ้วน
การให้ข้อมูลที่ไม่ครบถ้วนหรือไม่ตรงความเป็นจริงอาจส่งผลให้บริษัทปฏิเสธการจ่ายผลประโยชน์ ดังนั้นควร:
- แจ้งประวัติโรคและการรักษาทุกอย่างตามความเป็นจริง
- ระบุอาชีพและกิจกรรมที่มีความเสี่ยงอย่างตรงไปตรงมา
- ตอบคำถามในใบสมัครทุกข้ออย่างซื่อสัตย์
หากไม่แน่ใจว่าข้อมูลใดควรเปิดเผย ควรปรึกษากับตัวแทนหรือเลือกเปิดเผยมากกว่าปกปิด เพื่อความมั่นใจในการรับผลประโยชน์ในอนาคต
การทำความเข้าใจเงื่อนไขและข้อยกเว้น
ทุกกรมธรรม์มีเงื่อนไขและข้อยกเว้นที่แตกต่างกัน ควรอ่านและทำความเข้าใจอย่างละเอียด โดยเฉพาะ:
- ระยะเวลารอคอย สำหรับความคุ้มครองบางอย่าง
- ข้อยกเว้นการจ่ายผลประโยชน์ เช่น การฆ่าตัวตายภายในระยะเวลาที่กำหนด
- เงื่อนไขการต่ออายุและการยกเลิก กรมธรรม์
- ผลกระทบจากการเปลี่ยนแปลงข้อมูลส่วนตัว เช่น อาชีพ งานอดิเรก
หากพบข้อความที่ไม่เข้าใจควรสอบถามตัวแทนให้ชัดเจนก่อนลงนาม และเก็บเอกสารทั้งหมดไว้เป็นหลักฐาน
บริการหลังการขายและกระบวนการเคลม
ประสิทธิภาพของการบริการหลังการขายและกระบวนการเคลมเป็นสิ่งที่สำคัญไม่แพ้การเลือกแผนประกัน
การติดตามและทบทวนกรมธรรม์
การทบทวนกรมธรรม์อย่างสม่ำเสมอเป็นสิ่งสำคัญเพราะสถานการณ์ชีวิตเปลี่ยนแปลงตลอดเวลา ควรทบทวน:
- เมื่อมีการเปลี่ยนแปลงครอบครัว เช่น แต่งงาน มีบุตร หย่าร้าง
- เมื่อรายได้หรือภาระหนี้สินเปลี่ยนแปลง
- เมื่อมีการเปลี่ยนอาชีพหรือสุขภาพ
- อย่างน้อยทุก 2-3 ปี เพื่อให้มั่นใจว่ายังเหมาะสม
คุณสามารถดูข้อมูลเกี่ยวกับบริการหลังการขายเพื่อเข้าใจการดูแลที่คุณควรได้รับหลังจากทำประกัน
ขั้นตอนการยื่นเคลมและเอกสารที่จำเป็น
กระบวนการเคลมควรเป็นไปอย่างราบรื่นและรวดเร็ว คุณควร:
- แจ้งเหตุทันที เมื่อเกิดเหตุการณ์ที่อยู่ในความคุ้มครอง
- เตรียมเอกสารที่จำเป็น ตามที่บริษัทกำหนด
- ยื่นเอกสารครบถ้วน ภายในระยะเวลาที่กำหนด
- ติดตามสถานะการเคลม อย่างสม่ำเสมอ
ตัวแทนประกันที่ดีควรให้ความช่วยเหลือในกระบวนการเคลม ตั้งแต่การแนะนำเอกสารไปจนถึงการประสานงานกับบริษัท เพื่อช่วยให้การส่งเอกสารและการติดตามสถานะเป็นไปอย่างเหมาะสม โดยการพิจารณาสินไหมเป็นไปตามเงื่อนไขกรมธรรม์ หลักเกณฑ์ และการพิจารณาของบริษัท
แนวโน้มและนวัตกรรมในอุตสาหกรรมประกันชีวิต
อุตสาหกรรมประกันชีวิตกำลังพัฒนาอย่างต่อเนื่องเพื่อตอบสนองความต้องการของลูกค้ายุคใหม่
เทคโนโลยีดิจิทัลและการเข้าถึงบริการ
การใช้เทคโนโลยีดิจิทัลช่วยให้การเข้าถึงข้อมูลและบริการประกันชีวิตง่ายขึ้น ไม่ว่าจะเป็น:
- แอปพลิเคชันมือถือสำหรับตรวจสอบกรมธรรม์และจ่ายเบี้ย
- ช่องทางดิจิทัลสำหรับเข้าถึงข้อมูลและบริการบางประเภท
- ระบบดิจิทัลที่ช่วยสนับสนุนขั้นตอนการให้บริการบางส่วน
- แชทบอทและ AI สำหรับตอบคำถามและให้คำปรึกษาเบื้องต้น
เทคโนโลยีเหล่านี้ทำให้กระบวนการต่าง ๆ รวดเร็วและโปร่งใสขึ้น แต่การปรึกษากับตัวแทนที่มีประสบการณ์ยังคงมีความสำคัญสำหรับการวางแผนที่ซับซ้อน
ความยืดหยุ่นและการปรับแต่งตามความต้องการ
ผลิตภัณฑ์ประกันชีวิตสมัยใหม่มีความยืดหยุ่นมากขึ้น ลูกค้าสามารถ:
- เลือกระดับความคุ้มครองและความคุ้มครองเสริมได้หลากหลาย
- ปรับเบี้ยประกันตามความสามารถในการชำระ
- เปลี่ยนแปลงผู้รับผลประโยชน์ได้ง่าย
- เลือกช่องทางการลงทุนในประกันควบการลงทุนตามความเสี่ยงที่ยอมรับได้
ความยืดหยุ่นนี้ช่วยให้ ประกันชีวิต AIA สามารถปรับตัวตามการเปลี่ยนแปลงของชีวิตลูกค้าได้ดีขึ้น ทำให้เป็นเครื่องมือทางการเงินที่ใช้งานได้จริงในระยะยาว
แหล่งข้อมูลก่อนตัดสินใจทำประกันชีวิต
เมื่อศึกษาว่า ประกันชีวิต AIA มีแบบไหนบ้าง ควรตรวจสอบรายละเอียดผลิตภัณฑ์ล่าสุดจาก ข้อมูลประกันชีวิตของ AIA ประเทศไทย และอ่าน ข้อแนะนำสำหรับผู้ซื้อประกันชีวิตจากสำนักงาน คปภ. ควบคู่กับใบเสนอขาย เงื่อนไขกรมธรรม์ และข้อยกเว้นก่อนลงนาม
หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ข้อมูลเบื้องต้น ไม่ใช่เอกสารเสนอขายหรือส่วนหนึ่งของกรมธรรม์ โปรดตรวจสอบรายละเอียดจากเอกสารประกอบการเสนอขายและกรมธรรม์ฉบับจริงก่อนตัดสินใจ
การเลือกประกันชีวิตที่เหมาะสมต้องอาศัยความเข้าใจในผลิตภัณฑ์ การประเมินความต้องการของตนเอง และการปรึกษากับผู้เชี่ยวชาญที่มีประสบการณ์ ธีทัต นันทิวัฒน์เดชากุล พร้อมให้คำปรึกษาและวิเคราะห์ความต้องการของคุณอย่างละเอียด เพื่อหาแผนประกันชีวิต ประกันสุขภาพ และประกันโรคร้ายแรงที่เหมาะสมกับงบประมาณและเป้าหมายของครอบครัว พร้อมดูแลคุณอย่างต่อเนื่องในทุกขั้นตอน ตั้งแต่การวางแผนไปจนถึงการช่วยเหลือในกระบวนการเคลม ติดต่อธีทัต นันทิวัฒน์เดชากุลเพื่อรับคำปรึกษาเฉพาะบุคคลที่ตรงกับความต้องการของคุณ